永續金融
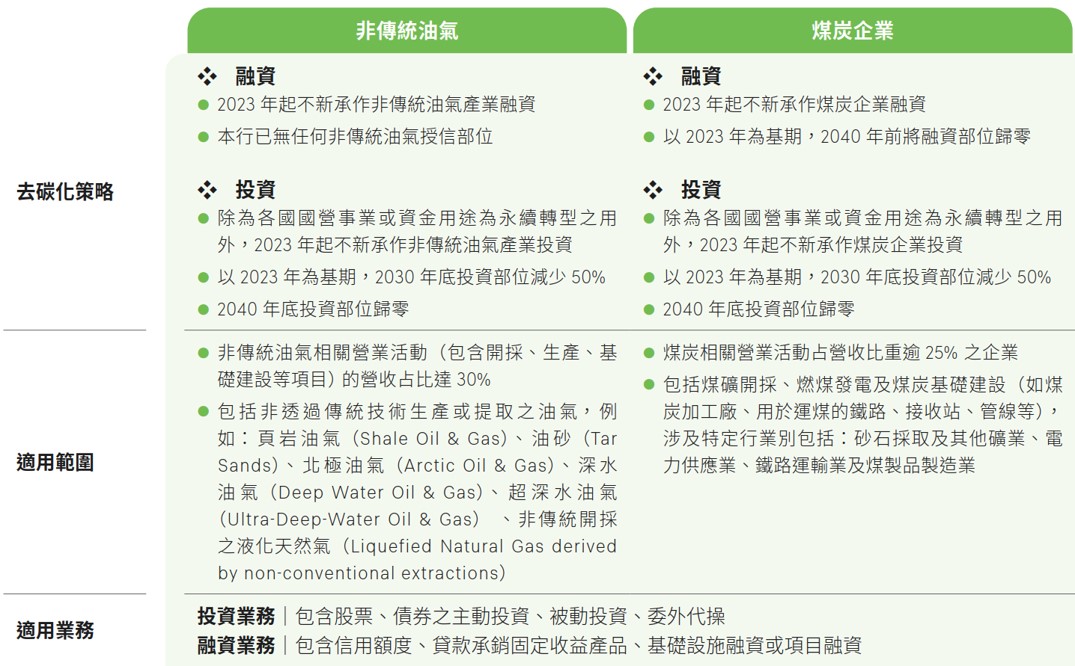
本行配合政府政策,以綠色金融角度規劃相關產品與服務,扶持太陽能、綠能科技、新創重點等產業發展。2024 年金管會進一步推動《綠色及轉型金融行動方案》,本行響應行動方案之精神,積極推動六大核心戰略及綠能產業 等投融資業務,冀能幫助實現永續發展及淨零排放的政策目標,並於2022年10月正式簽署加入赤道原則協會,依 循《赤道原則第四版》(Equator Principles 4, EP 4)加強管理授信案件潛在之環境與社會風險,推動商業夥伴履 行環境保護和社會責任,持續實踐永續金融影響力。 針對高碳排放的化石燃料相關投融資,本行設定階段性限縮目標如下:
專欄-永續發展債券助力綠色產業
本行2025年發行二檔可持續發展債券,總發行金額達新臺幣25億元,其中綠色投資計畫聚焦之項目,包含「太陽能、風力及海洋可再生能源之案場建置,或專用於上述再生能源儲能相關設備建置或購置等」、「智慧電網及儲能技術研發及系統設置、工業製程改善」、「電動車投融資:針對我國將汽柴油車大量汰換或購置為電動車,發展綠運輸,提升運輸系統溫室氣體減量之企業提供融資」。
此外,2025年度符合投資計畫書及聯徵中心規範之綠色授信案件數共5件,截至年底總綠色投資計畫新臺幣11.72億元額度皆使用完畢。另本行2025年度承銷綠色債券共新臺幣3億元,資金運用於再生能源開發。
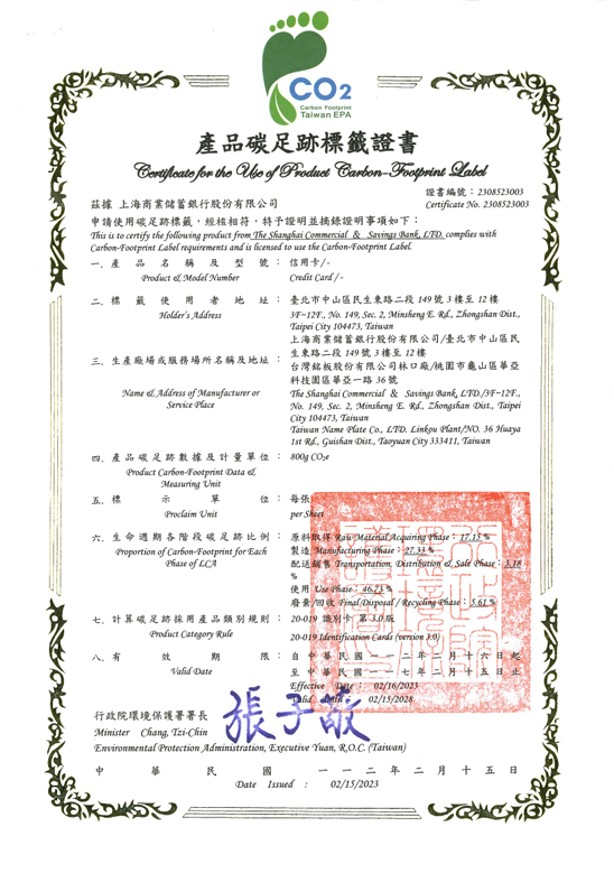
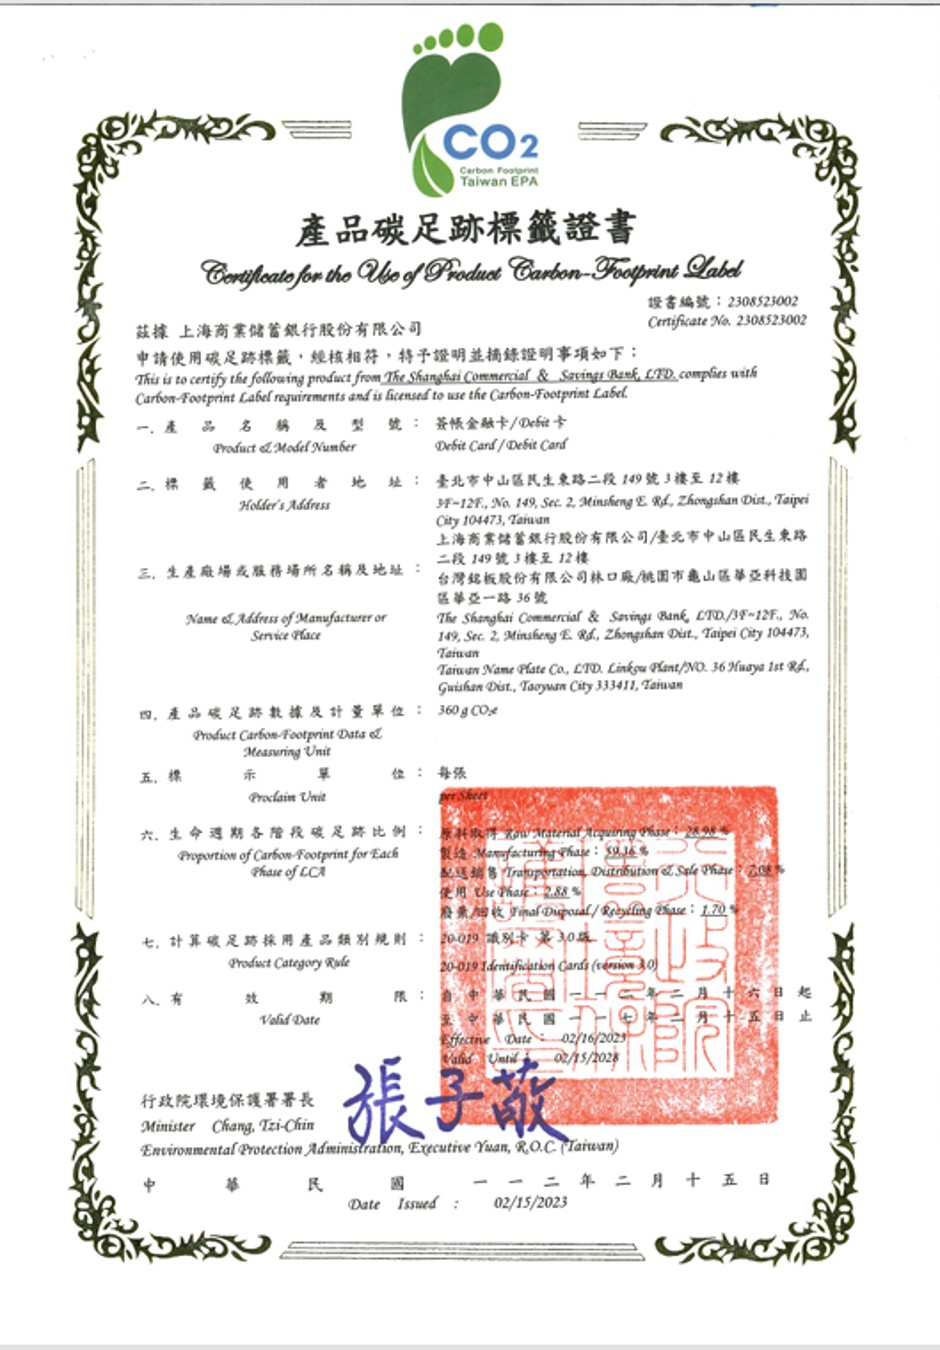
專欄-信用卡與簽帳金融卡取得的「達成碳中和宣告查證聲明書 」
上海商銀全系列信用卡及悠遊Debit卡(簽帳金融卡)於2023年2月獲環境部頒發信用卡及簽帳金融卡之「碳足跡標籤證書」(有效期限為2023年2月16日至2028年2月15日),其中悠遊Debit卡更是金融業第一家取得「碳足跡標籤認證」的悠遊Debit卡。本行自2022年起,全系列新發行的信用卡及簽帳金融卡皆使用環保材質,持續推動環境永續。
永續發展議合措施
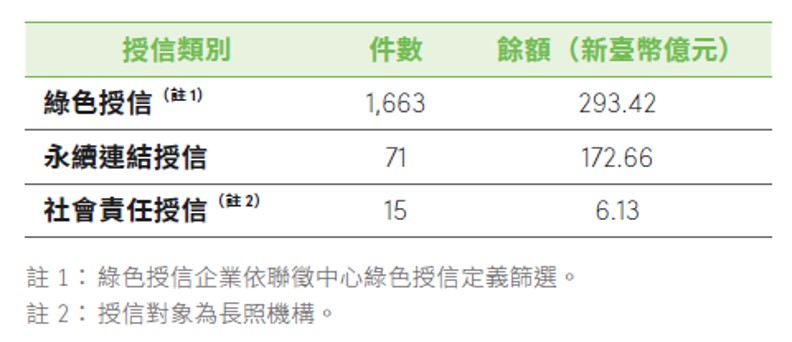
本行為強化與客戶進行永續議合,依循《永續發展議合辦法》,於2023年訂定《永續連結授信要點》,持續推動永續連結授信,由本行擔任ESG指標管理行,連結溫室氣體排放強度、單位營收耗水量、單位產量耗水量、單位產量用電量、廢污水排放強度、供貨商社會責任承諾等ESG指標,客戶達成ESG指標可獲得利率減碼優惠,以引導客戶落實誠信經營及環境保護,並支持本行永續金融管理政策之推動。截至2025年底,本行辦理永續連結授信71件,合計授信餘額達新臺幣172.66億元。為配合政府推行協助中小企業低碳化智慧化轉型發展、納管工廠及特定工廠基礎設施優化專案貸款,截至2025年底,本行協助申請完成1,686件,合計放款餘額達新臺幣59.83億元。此外,配合政府鼓勵金融業引導客戶符合永續經濟活動認定參考指引,已於2025年10月公告與企業金融授信客戶議合細則,並給予資金用途符合「永續經濟活動認定參考指引」認定之一般經濟活動或支持型經濟活動者利率優惠。
本行為強化與個人客戶進行永續議合,自2023年9月起,要求個人金融面向的客戶關係經理(Relationship Manager)將環境或社會議題相關金融服務資訊,納入個人金融之房貸授信與信貸申請書中。累計截至2025年底,共計申請14,342件,已完成永續議合溝通之個人(自然人)授信客戶占比達31.98%。
本行於2023年架設永續投資專區,使利害關係人及投資者了解何謂永續投資,以及投資決策對社會影響力的重要性。該網頁亦精選多檔ESG基金與海外債券,邀請企業與個人投資者共同響應永續投資。2025年本行上架13檔符合金管會ESG標的之基金,累計至2025年底共有67檔,合計資產管理規模達新臺幣12.6億元。
責任授信
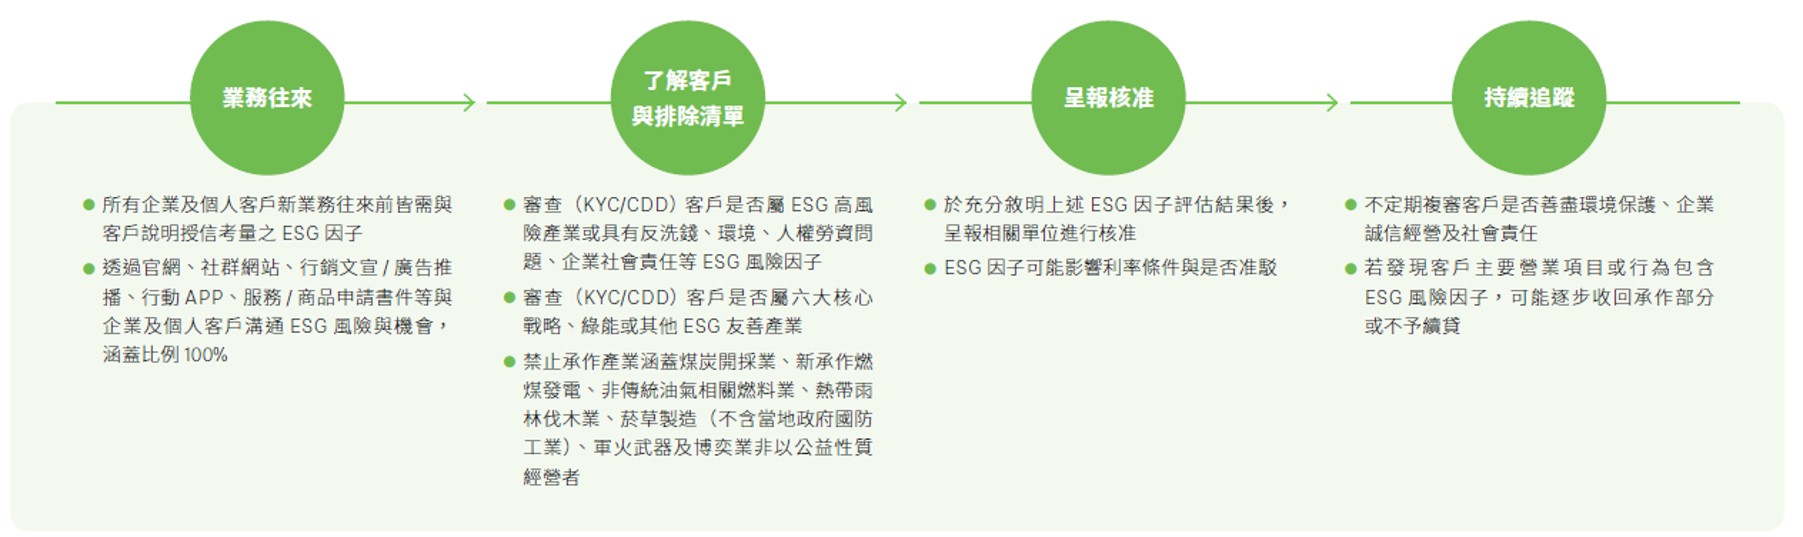
本行秉持《赤道原則》及《責任銀行原則》(Principles for Responsible Banking, PRB)之精神,訂定《責任授信準則》、《赤道原則授信規範》、《永續連結授信要點》及《自然與氣候風險管理準則》等規範,審酌申貸客戶之ESG風險因子,對影響永續之負面訊息進行調查,並評估可能的衝擊。於貸後亦持續關注授信戶動態,不定期檢視授信戶是否善盡企業社會責任,若可能對社會永續發展造成影響,應瞭解授信戶之改善計畫,納入續貸評估。
六大核心戰略產業授信
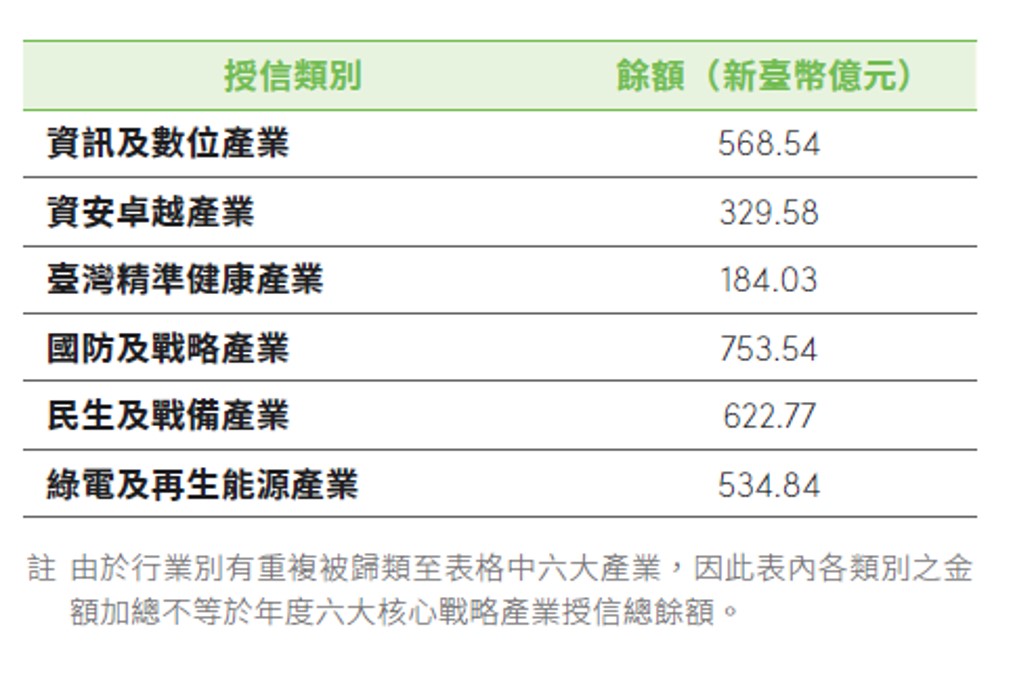
本行積極提供六大核心戰略產業資金,推動經濟轉型,協助產業復甦。截至2025年底共授信13,878件,年底餘額逾新臺幣1,529.18億元。
綠能基礎建設授信
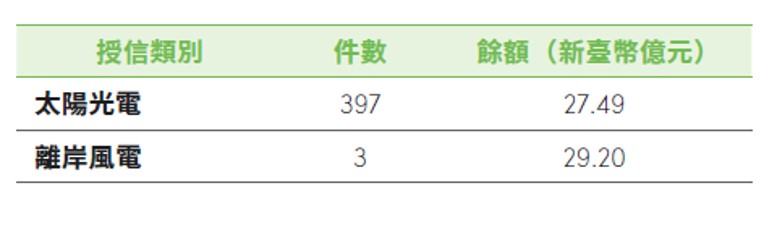
為實現政府2050 年淨零目標,截至2025年底共授信400 件綠能基礎建設發展專案,餘額逾新臺幣56.69億元,鼓勵客戶投入太陽能、離岸風力發電等再生能源之系統與電廠建置。
2025年ESG 企業授信
本行透過提供資金與服務支持企業低碳轉型,使產業轉型更具競爭力,2025 年度提供對環境及社會有正面影響力的ESG 授信達新臺幣472.21 億元。
專案融資
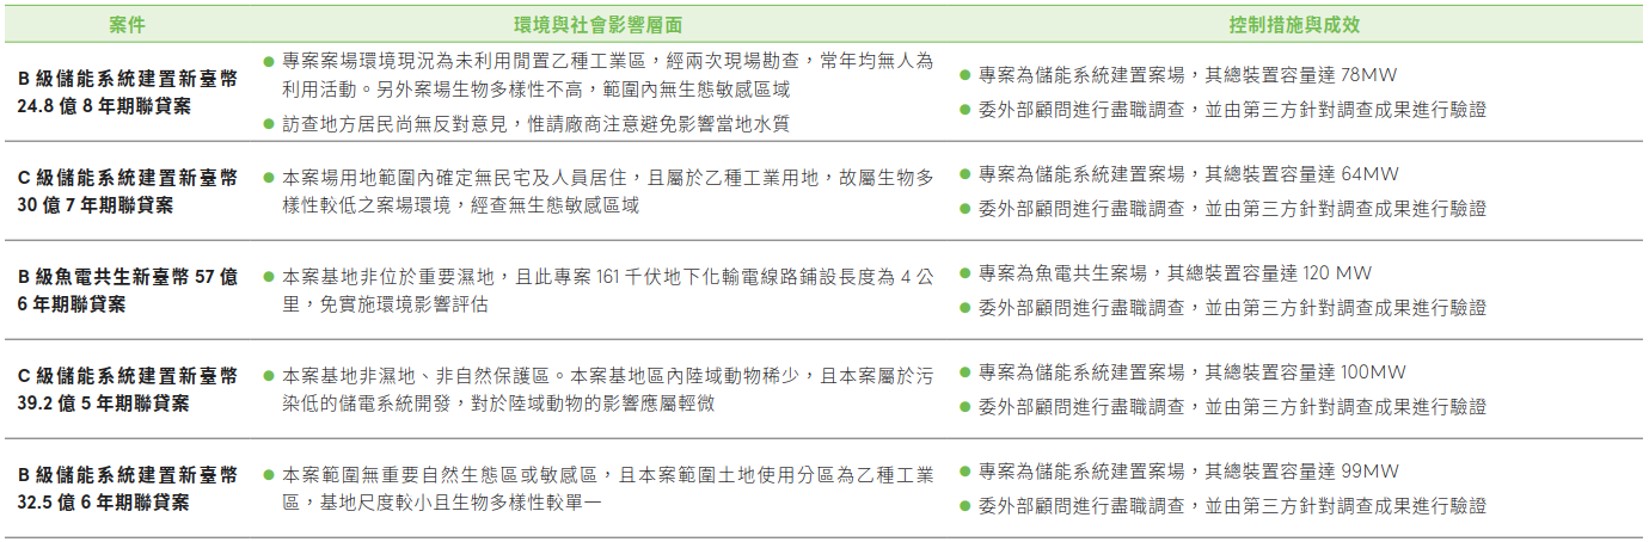
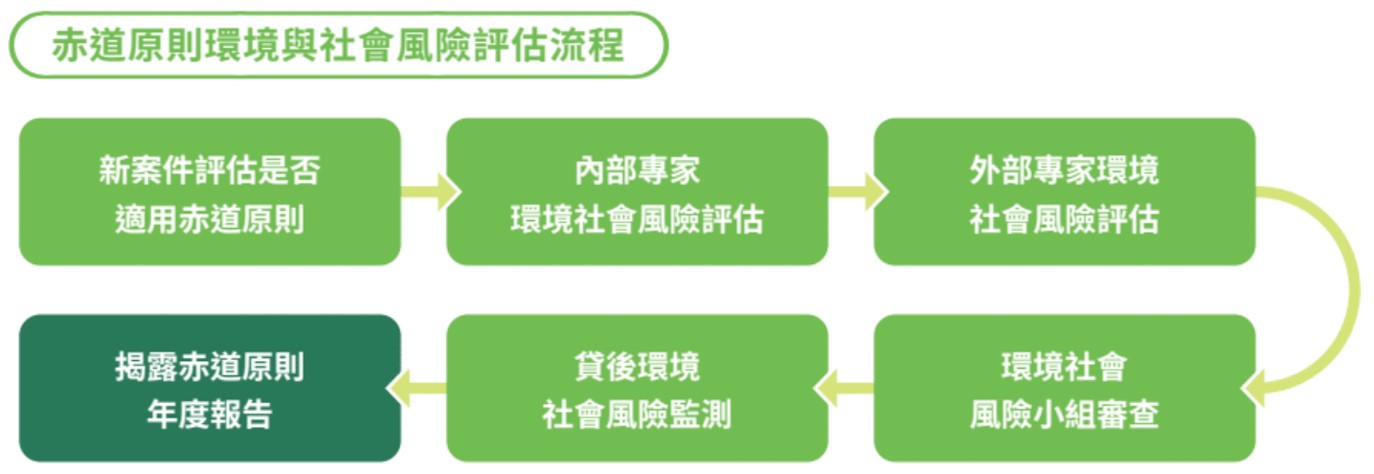
本行專案融資業務依循本行《赤道原則授信規範》之要求,由內部專家及外部獨立第三方機構對專案之環境與社會風險進行評估,將風險分為A、B、C三級,評估內容包含人權、氣候變遷、溫室氣體排放、生物多樣性及環境和社會管理系統、計畫等,強化並落實專案融資案件環境和社會風險管控。2025年度本行適用赤道原則且承作之案件累計共5件,皆已完成撥款。
綠建築房貸
本行為鼓勵民眾購買綠建築,授信對象只要提供內政部認可「候選綠建築證書」、「綠建築標章」及「智慧建築標章」之擔保品,即可享有本行優惠房貸專案。截至2025年底共授信1,068 件,年底餘額約新臺幣130.8億元
責任投資
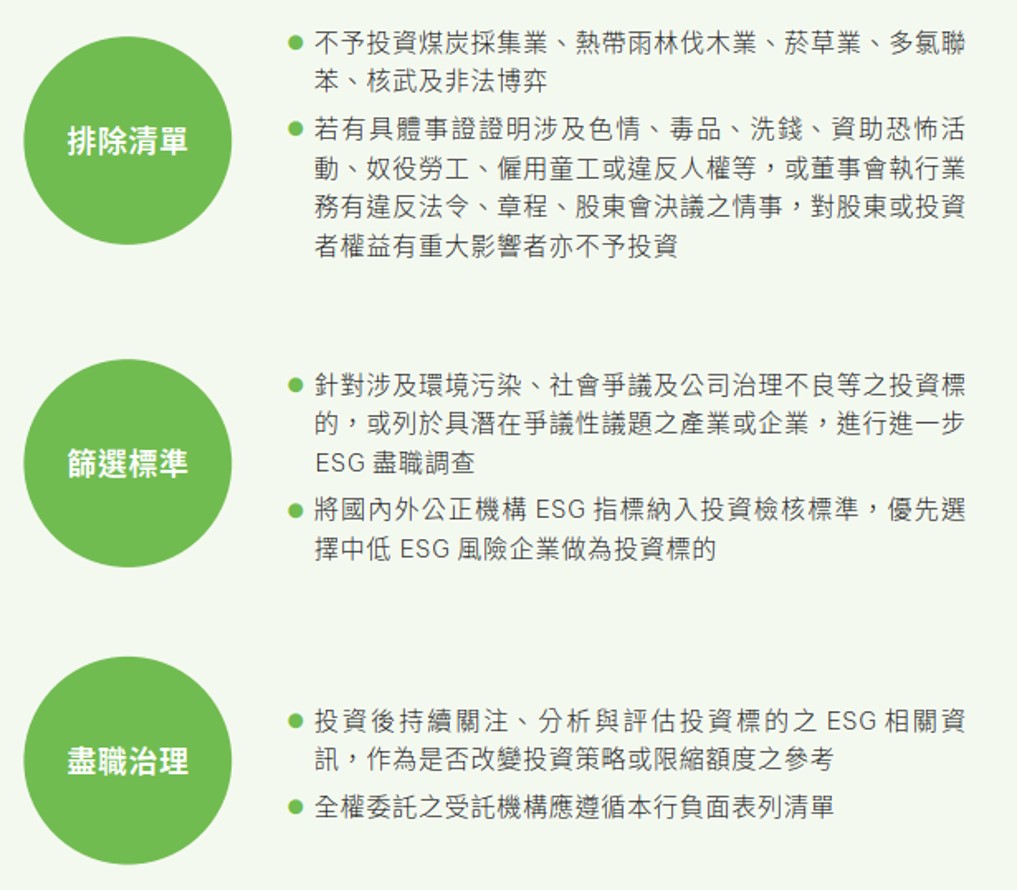
本行響應《責任投資原則》(Principles for Responsible Investment, PRI)及《機構投資者盡職治理守則》,訂定《責任投資辦法》、《自然與氣候風險投資管理辦法》及《盡職治理準則》等規範,致力於發展綠色金融,將ESG融入投資決策,推動責任投資及盡職治理,發揮金融業之永續影響力並建構美好永續金融生態系。本行簽約之全權委託資產管理公司亦已全數簽署《機構投資者盡職治理準則遵循聲明》,將環境、社會與治理風險100%納入投資流程中。
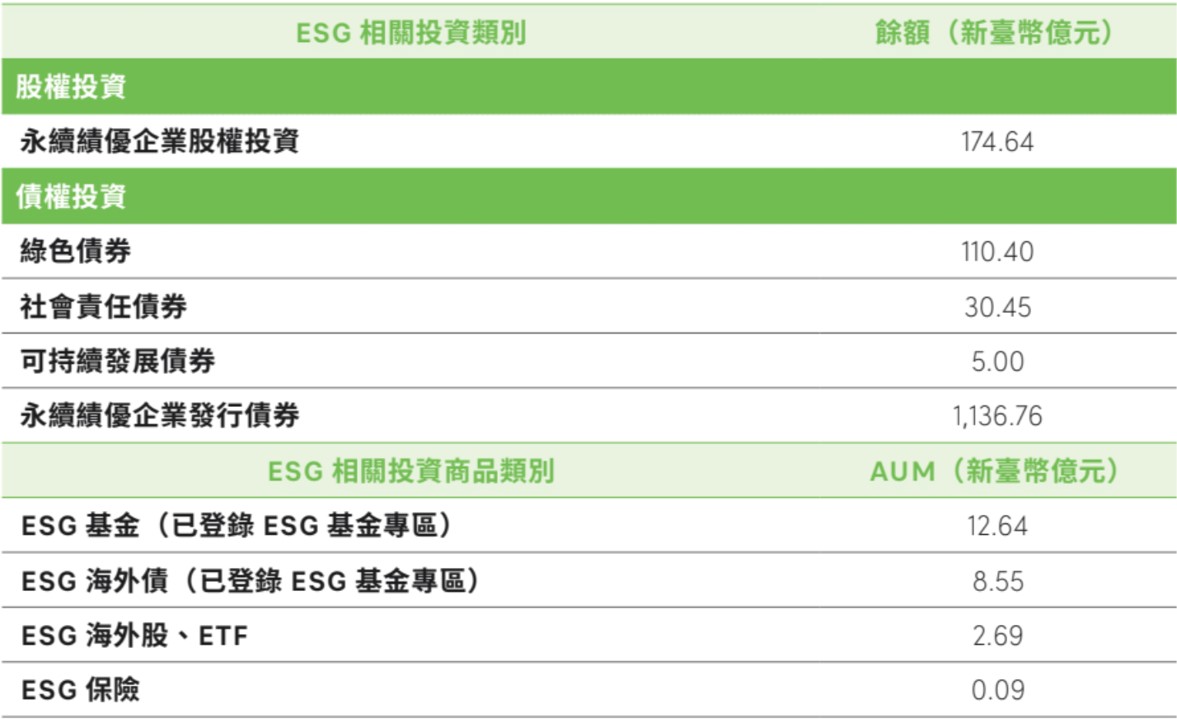
ESG相關投資及投資商品
本行除投資綠色債券、社會責任債券或可持續發展債券外,亦積極投資如Bloomberg ESG評分為3.6以上、加入科學基礎減量目標倡議之企業(含承諾加入之企業)或其 債券。2025年底ESG相關股權與債權投資餘額共約新臺幣1,457.25億元,占總體股 權與債權投資比例約57.82%。ESG相關投資商品共162件,總AUM約新臺幣23.97 億元。
氣候暨自然相關資訊
世界經濟論壇發布的《2026年全球風險報告》指出,氣候變遷及環境相關風險仍為未來10年全球面臨最嚴重的 風險因子之一,包含極端天氣事件、生物多樣性喪失與生態系統崩潰、地球系統重大變化、自然資源短缺及環 境污染等。如何面對氣候變遷所帶來的衝擊已成為全球共同關注的重要課題。近年來,各國政府積極強化氣候 治理並訂定淨零碳排目標,臺灣也已將2050淨零排放目標入法,預計未來將推出其他針對產業界的氣候相關 法規,對企業形成挑戰與機遇。
因應上述趨勢,本行持續依循金融監督管理委員會「本國銀行氣候相關財務揭露指引」,並於2024年修正通過 《自然與氣候風險管理準則》,以系統性鑑別及分析業務活動中所涉及之重大氣候與自然相關風險與機會,並將 相關議題納入治理架構、策略規劃與整體風險管理機制,透過明確權責分工與管理流程,強化本行因應環境議 題之管理基礎。
在資訊揭露與管理執行層面,本行永續報告書進一步納入國際永續揭露準則(IFRS S2)及自然相關財務揭露 (Taskforce on Nature-related Financial Disclosures, TNFD)框架,由董事會及高階管理階層督導相關政策與執行;於策略面,依循IFRS S2及TNFD之建議,評估氣候與自然相關風險與機會對本行業務及財務之影響; 在風險管理面則將相關風險整合至既有整體風險管理體系,持續監控與因應;並透過關鍵指標及SBT科學基礎 減碳目標之設定,定期追蹤管理成效,提升資訊透明度,強化本行面對氣候變遷與自然衝擊之韌性。
治理
本行董事會為自然與氣候變遷相關議題的最高治理單位,負責最終決策與監督。董事會下設風險管理委員會,協助董事會審視自然與氣候相關議題之管理成效與策略規劃。
此外,本行於經理部門設置風險管理委員會與永續發展委員會,須定期向董事會提交報告及管理建議,協助董事會有效制定並完善自然與氣候風險及機會管理之政策與程序,強化整體治理機制。
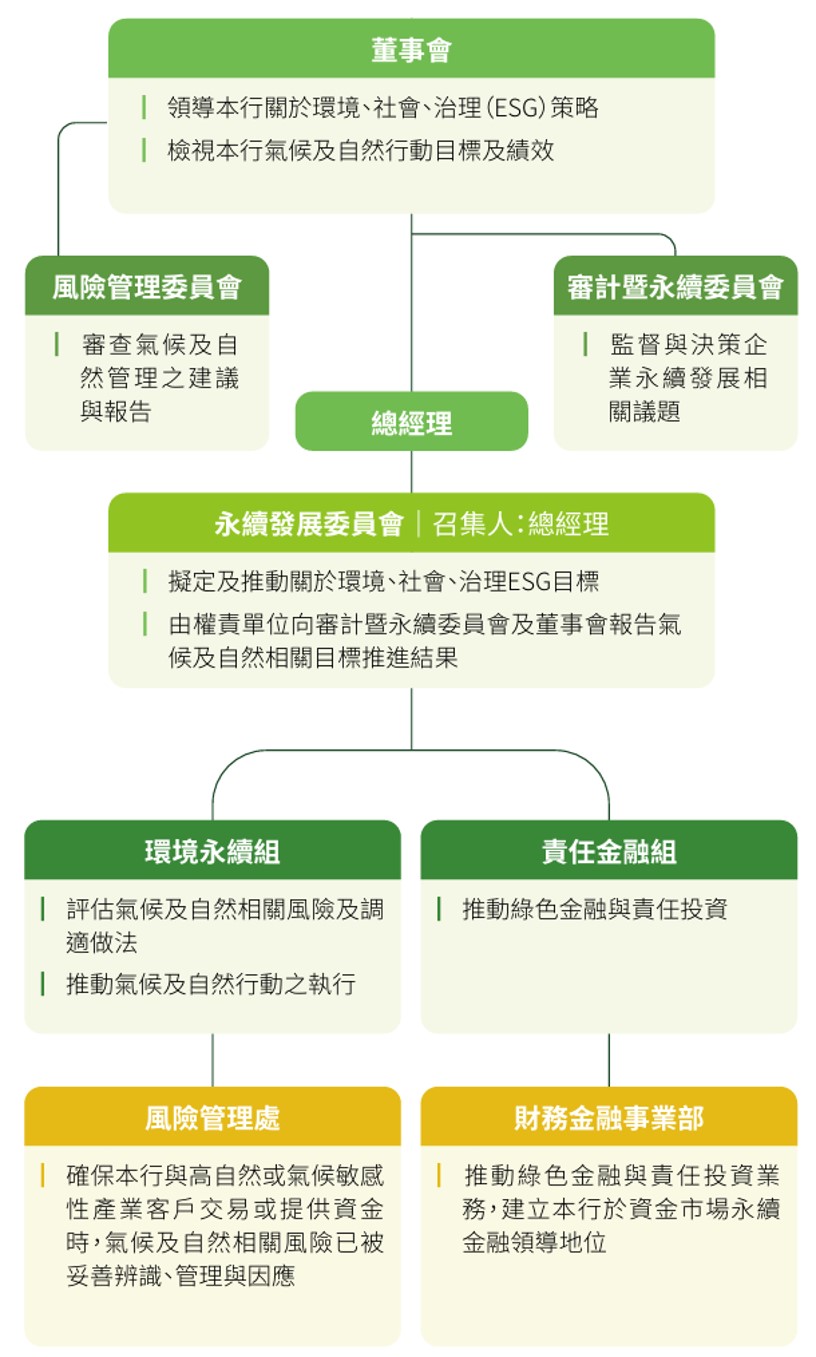
本行已訂定《自然與氣候風險管理準則》明定各管理單位職責,
- 審計暨永續委員會:負責審議年度永續規畫、目標與執行方案事項,並監督永續 相關事項之執行成效與檢討。審計暨永續委員會每季至少召 開一次會議(得視需要隨時召開會議),並每年至少一次向 董事會報告氣候及自然相關目標推進結果。
- 風險管理委員會:秉於董事會授權,以善良管理人之注意,每年至少進行一次自然與氣候風險議題審查,並向董事會提交建議及報告。
- 資產負債管理委員會:負責審核風險管理處提交之自然與氣候風險管理相關制度規範,並檢視授信及投資組合,確保自然資本變化與氣候變遷所涉財務風險,符合自然與風險管理政策。
- 永續發展委員會:負責審議自然與氣候相關議題之策略、風險管理、指標與目標,定期追蹤執行情形;永續發展委員會每季召開一次例行會議,每年至少一次向審計暨永續委員會報告自然與氣候策略相關目標推進成果。
「永續發展委員會」由總經理擔任召集人,為本行永續發展暨自然與氣候風險管理之統合指導單位,每季召開一次會議檢視自然與氣候相關政策法規、風險、機會等成果。其中與自然及氣候風險相關之兩個小組職掌如下:
- 「環境永續組」:風險管理處作為主責單位,並由單位主管擔任環境永續組的負責人。負責監管自然資本變化與氣候變遷相關議題,並與各事業單位統籌辨識相關風險與機會,以及推動自然資本變化與氣候變遷相關行動方案和環境保護因應措施。藉此確保本行與高氣候或自然敏感性產業客戶交易或提供資金時,相應風險已被妥善辨識、管理與因應。
- 「責任金融組」:財務金融事業部作為主責單位,並由單位主管擔任責任金融組的負責人。負責推動永續發展授信規範、綠色金融與責任投資等業務,並肩負落實盡職治理的要務。藉此確保本行穩健立足於資本市場,並逐步建立在永續金融領域的領導地位。
除了上述自然與氣候風險相關之單位,本行其他管理單位各依所司之業務,協助系統建置、人才培訓、執行自然與氣候風險之衡量、監控及報告等;業務管理單位亦須依權責管理各項業務、適時擬具系統需求請資訊總處建置資料庫、提供自然與氣候評估相關資料及結果,並配合本行自然與氣候行動之執行。除此之外,業務管理單位、營業單位以及稽核處等其他單位則依本行「內部控制三道防線實務守則」規定各司其職,並依所司之業務,辨識及評估攸關本行之自然與氣候風險和機會,以制定相關策略及措施,進而訂定自然與氣候風險之管理機制及流程等規範,完善風險管理,並且協助風險管理處執行全行氣候變遷情境分析,以及配合自然與氣候行動之執行。
- 對自然與氣候風險相關管理單位及職員之專業能力培訓:
為確保本行自然與氣候風險管理單位具備充分的氣候風險與機會識別及因應能力,本行每年定期開辦主題訓練,安排董監事成員及高階主管接受教育訓練,以掌握自然與氣候變遷和永續營運相關之國際趨勢與知識技能(自然與氣候變遷教育訓練資訊詳見 1.4 風險管理與 3.2 員工培訓與職涯發展)。 - 永續及氣候相關績效納入薪酬之管理措施:
本行高階主管的獎酬與績效是透過績效目標和工作目標的達成狀況進行評核。其中工作目標所包含之永續及氣候發展目標,係依據本行六大工作小組規劃之年度工作重點與本行《永續策略目標規劃》所制定。
2025年,本行總經理及執行副總KPI項目「綠色授信及綠色投資金額較上年成長15%」、「如 期完成氣候暨自然環境管理報告書及永續報告書」、「綠電使用占全行用電比12%」、「如期 完成溫室氣體盤查、查證與揭露」、「導入IFRS S1及S2永續揭露準則」、「依本行遞交SBT 減碳目標,如期執行減碳路徑」,以及「落實能資源減量目標承諾,如期執行減碳路徑,溫 室氣體排放量(範疇一及二)絕對量較2020年減少4%」等目標,占比為13%。
策略
本行依循「TNFD 金融業準則」採用 LEAP 方法學(Locate、Evaluate、Assess、Prepare),系統性鑑別價值鏈與營運活動之自然相關風險與機會。在投資組合中,客戶對於水 資源有高度依賴性,對水資源消耗、溫室氣體以及固體廢棄物則具高度影響性。融資組合之依賴性與投資組合之分析結果相似,惟在生態系統層面上對陸域、淡水與海洋生態系 統的潛在影響更為顯著;價值鏈與自然生態交界情境評估結果顯示,本行自有據點、供應商據點及投融資業務等價值鏈範圍,對自然環境皆未造成直接衝擊;相關分析成果已作 為本行強化自然治理、調整風險管理與投融資策略之重要依據。完整 LEAP 評估結果、量化分析以及自然管理年度亮點請參閱本行2025年氣候暨自然環境管理報告書中第2.4章。
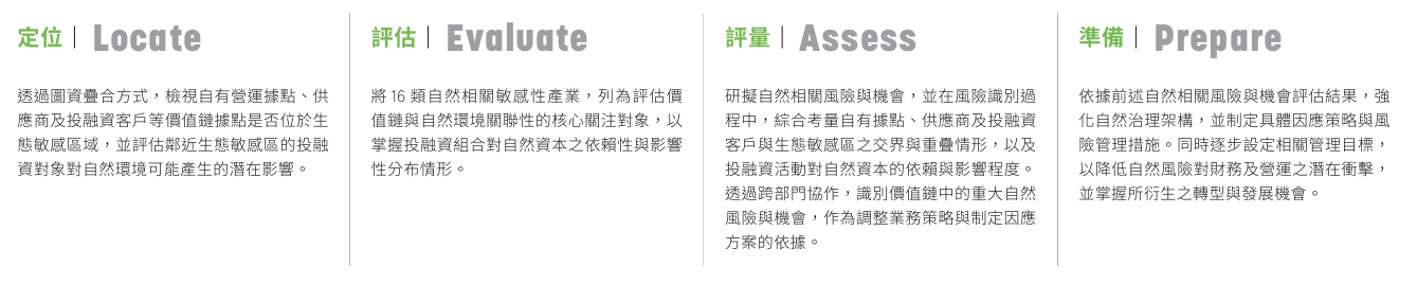
自然及氣候相關風險與機會鑑別流程
本行之自然及氣候風險與機會鑑別暨風險管理流程如下:
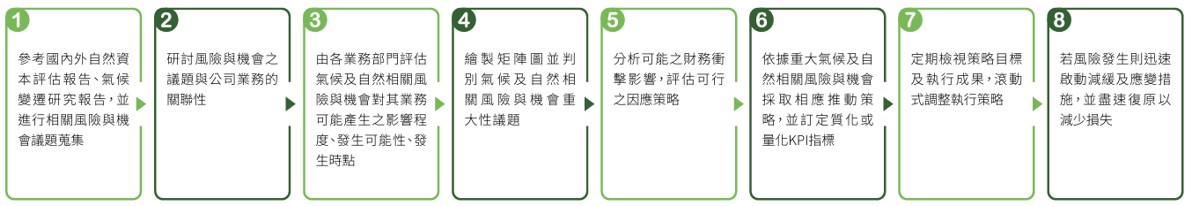
本行每年研擬自然與氣候相關風險及機會議題,並向董事會提交建議及報告。每兩年定期由各部門鑑別自然與氣候風險及機會,確保進行重大決策時可適時考量內外部環境與趨勢的變化。
在評估自然與氣候風險及機會時,各部門須依循一致的衡量標準與定義,並依據發生可能性、影響程度及發生時間進行判斷,以維持評估結果的客觀性與可比較性。其中影響範圍定義為價值鏈上游(供應商)、中游(本行業務營運)及下游(客戶與消費者);發生時間則分為短期(1 至 3 年內)、中期(3 至 5 年內)及長期(超過 5 年)。此外,發生可能性與影響程度亦為衡量指標之一,均採五級制進行評估,分為「高」、「中高」、「中」、「中低」及「低」等級。各部門需綜合考量風險可能造成的衝擊或機會帶來的效益,以及相關事件的發生機率,進而分析其對營運與財務績效的影響。評估完成後,本行即依據風險與機會的衝擊程度進行排序,並綜合權衡相關影響後,決議重大自然及氣候風險與機會。
2025年度之氣候及自然相關風險及機會鑑別結果如下:
自然及氣候風險
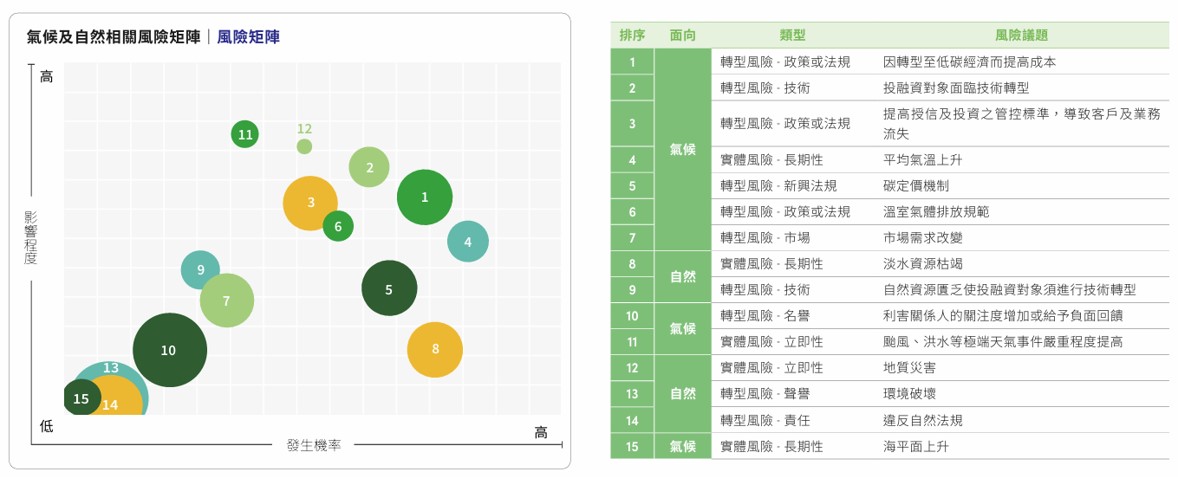
註: 圓圈的大小反映本行對風險的控制能力。圓圈範圍越大表示本行能更有效的控制風險,而範圍越小則代表對風險的控制程度較小或無法干預。
註: 本年度經評估後,維持前一報導年度所鑑別之氣候及自然相關風險。
氣候及自然相關機會
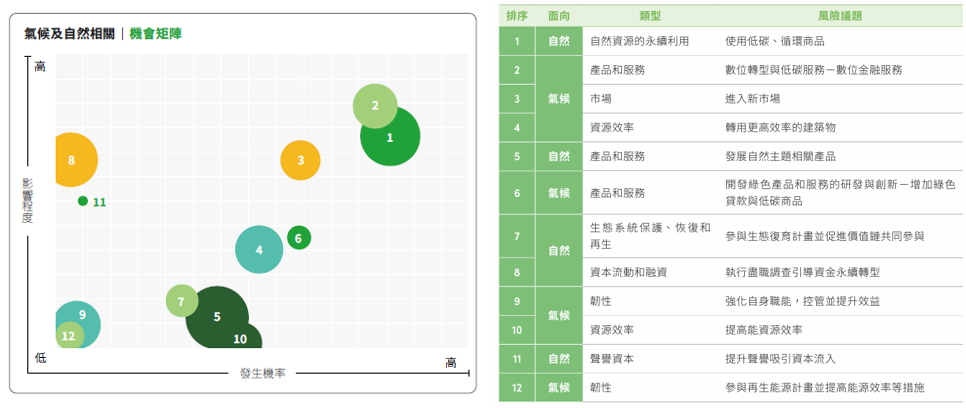
註: 圓圈的大小反映本行對風險的控制能力。圓圈範圍越大表示本行能更有效的控制風險,而範圍越小則代表對風險的控制程度較小或無法干預。
註: 本年度經評估後,維持前一報導年度所鑑別之氣候及自然相關風險。
風險與機會影響及策略
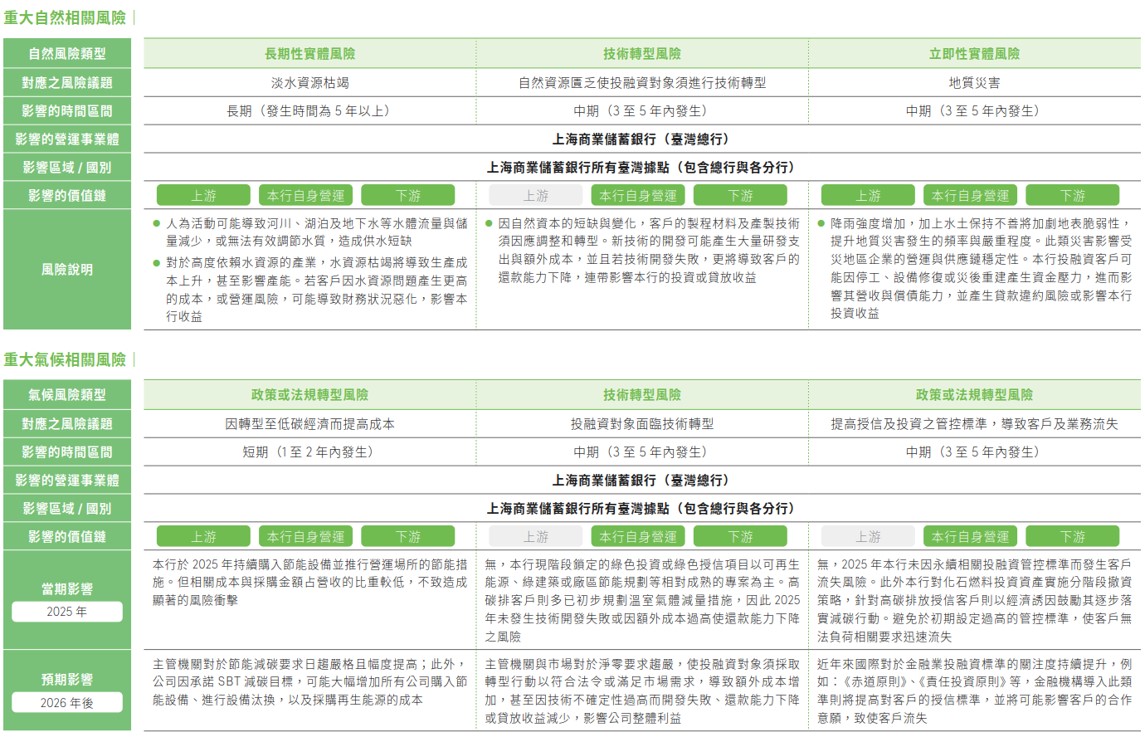
針對各項重大自然及氣候風險與機會議題,本行已制定具體的因應策略與管理目標,同時設定質化或量化的關鍵績效指標(KPI),以確保管理機制具體、可衡量且可追蹤。為提升營運韌性與氣候風險管理效能,本行亦定期監控各項策略的執行進展,以及檢視財務資源投入情形與目標達成狀況,並根據業務發展進行滾動式調整,確保因應措施的有效性。
以下針對本年度的重大自然及氣候風險與機會,分別說明本行所面臨的風險影響與已擬定之因應對策:
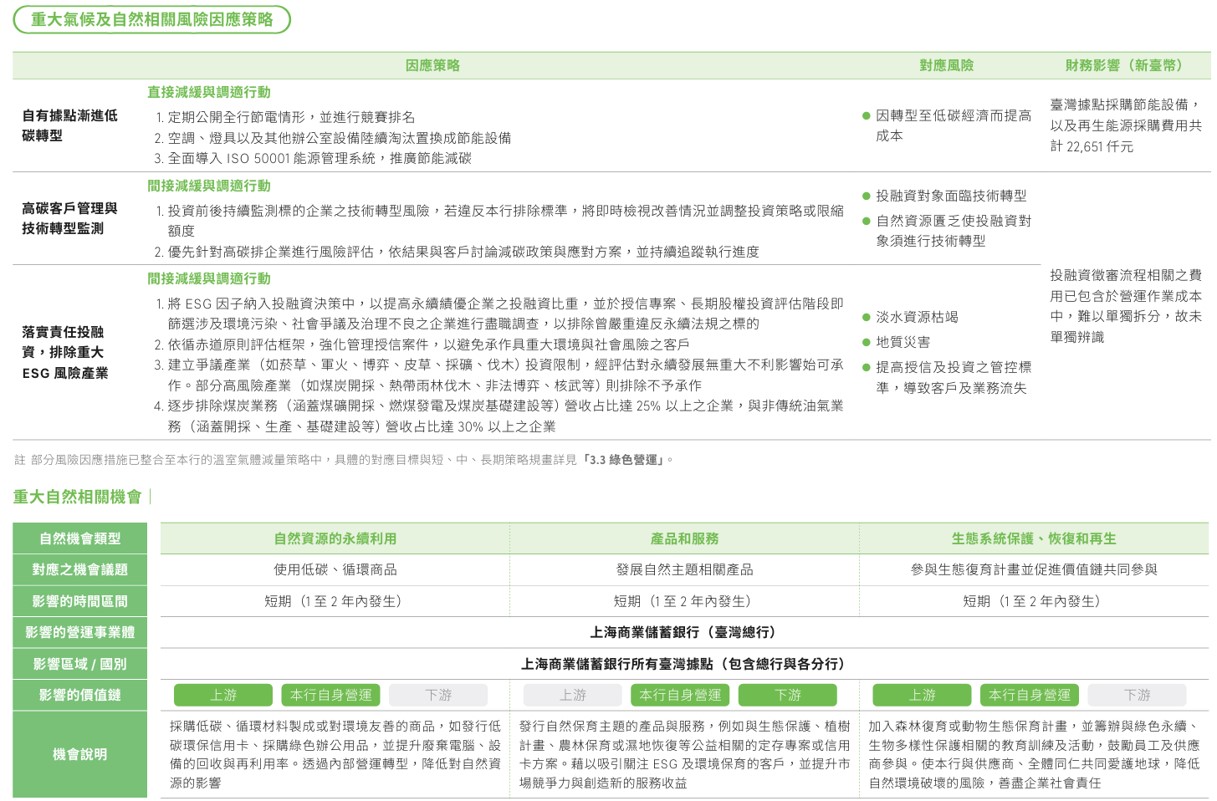
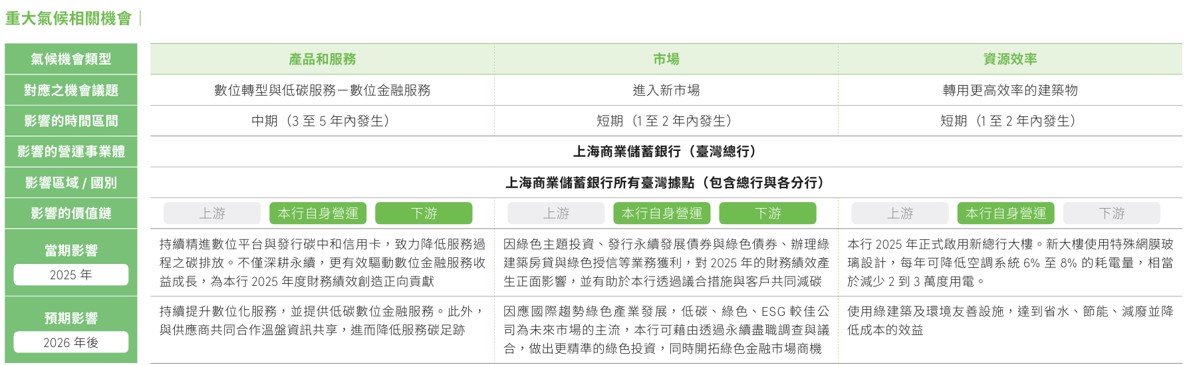
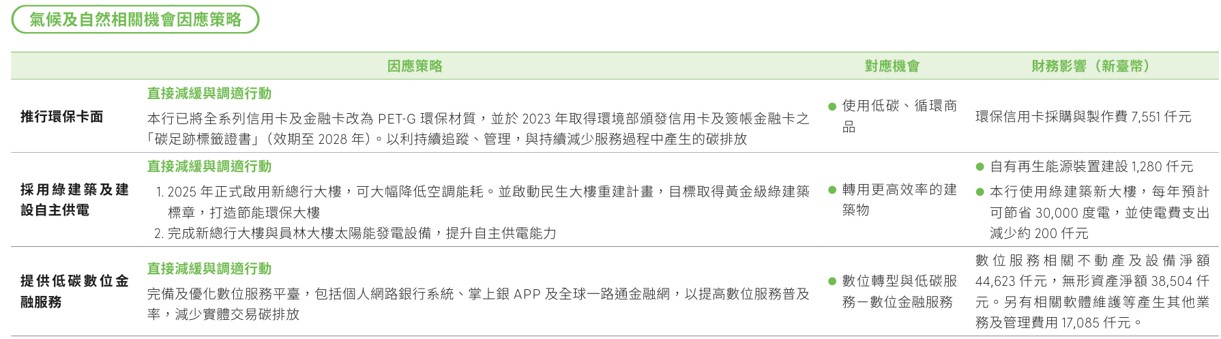
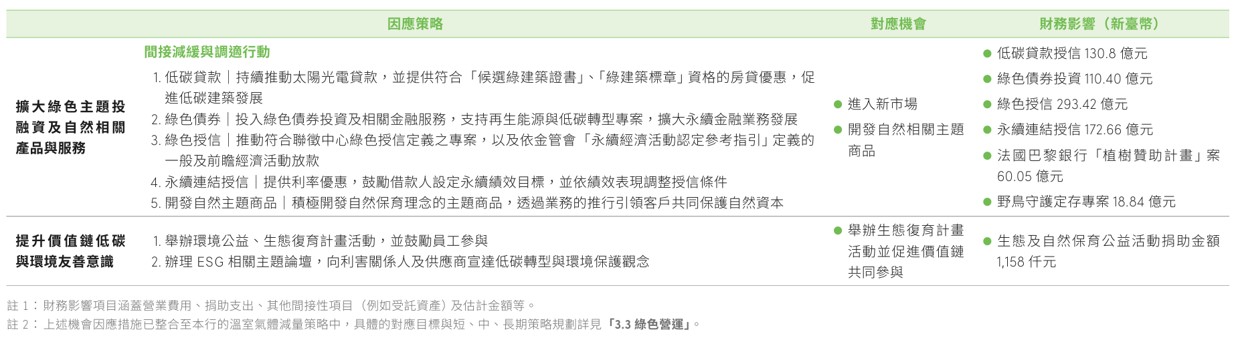
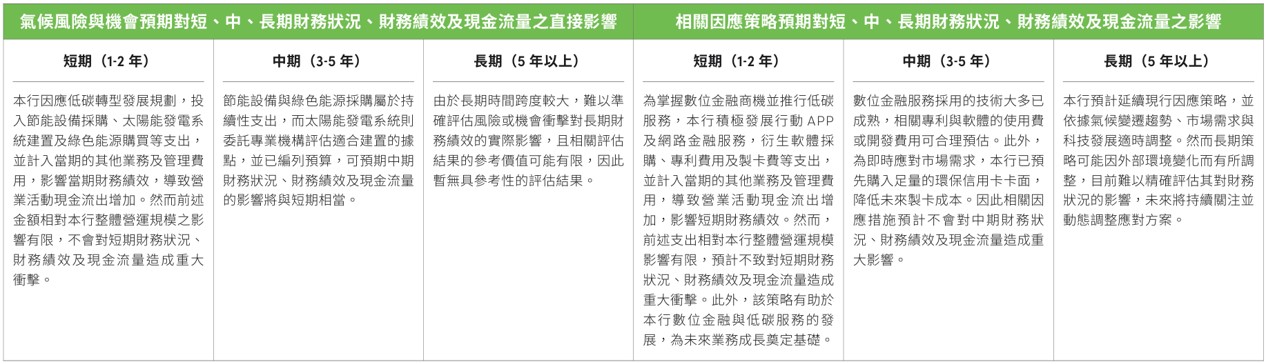
風險與機會相關財務影響總結
為強化風險管理,並評估相關財務資源的投入或衝擊,本行已初步識別因重大風險與機會所產生的直接財務影響,以及因應策略衍生之相關支出與金額,並分別對應至綜合損益表、資產負債表及現金流量表的會計項目,以利辨識重大風險與機會對財務狀況、財務績效及現金流量之影響。
風險集中度與韌性分析
氣候情境分析
為理解氣候風險對本行產生的影響,本行進行情境分析,以評估氣候實體風險及轉型風險發生時,各業務可能遭受的衝擊程度高低。本行依照聯合國政府間氣候變遷專門委員會(Intergovernmental Panel on Climate Change, IPCC)第5次評估報告(Assessment Report 5, AR5)中,以「代表濃度途徑」(Representative Concentration Pathways, RCPs)推演出未來的氣候情境。透過情境分析,本行將對可能產生之衝擊擬定相關的風險管理及策略因應,以強化氣候韌性。
自有據點評估
為瞭解實體風險對本行據點資產之風險衝擊,針對本行各營運據點進行實體風險評估分析。本行以實體風險危害度1~3級(24小時內極端降雨頻率)、脆弱度1~10級(淹水潛勢、坡地災害)及暴露度1~10級(暴險金額)繪製風險敏感地圖,分別採用RCP 8.5及RCP 2.6作為風險衝擊之假設情境,進行本行據點資產在世紀中(2036~2065)的暴險分析,並提出對應之氣候風險管理策略。
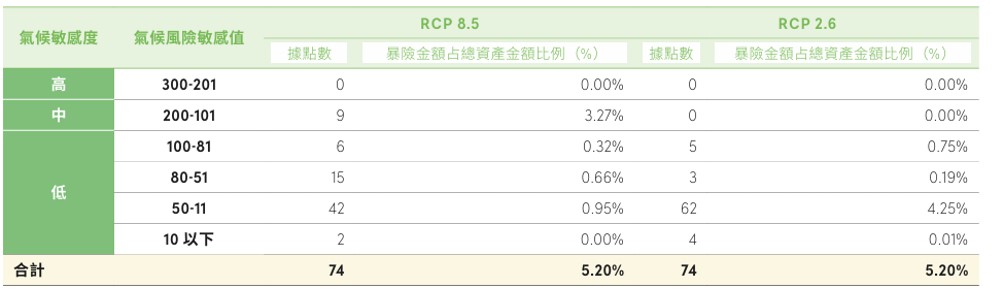
註: 暴險金額係以各據點之資產總值及營收為基礎進行評估。
註: 情境假設採用我國國家災害防救科技中心於氣候變遷災害風險調適平台發布的淹水潛勢評估圖資,該圖資已將我國降雨型態、地形走勢與淹水潛勢納入模擬與考量。
自有營運據點分析結果
本行針對台灣地區74個據點進行氣候敏感度分 析,在RCP 8.5最嚴峻的情形下,無高度敏感據 點,屬中度敏感據點共9件(12.16%),低度敏感 據點共65件(87.84%),其中風險敏感值為50以下據點共44件(59.46%)。本行據點價值於風險發生時,總體暴險金額約占銀行據點總資產價值約5.20%,中度敏感據點暴險 金額占銀行據點總資產價值約3.27%,低度敏感據點(包含敏感度1至100之據點)的暴險金額占銀行據點總價值約1.93%,其中風險敏感值為50以下單位暴險金額約占銀行據點 總價值約0.95%。
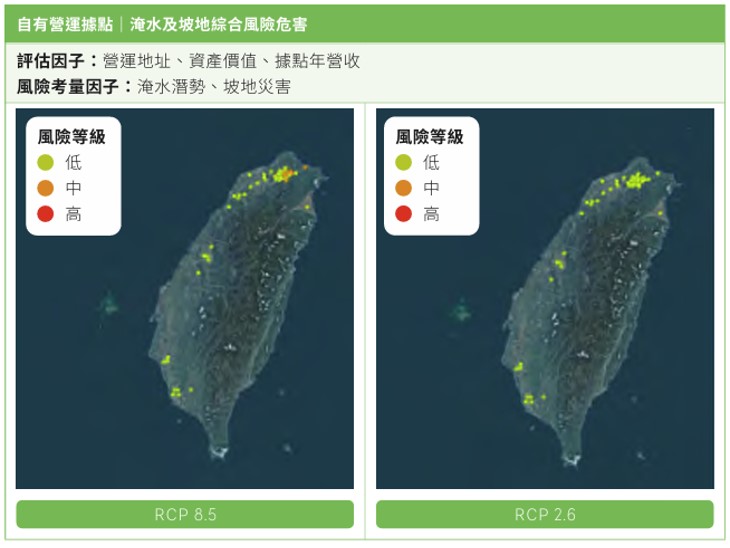
註:情境假設採用我國國家災害防救科技中心於氣候變遷災害風險調適平台發布的淹水潛勢評估圖資,該圖資已將我國降雨型態、地形走勢與淹水潛勢納入模擬與考量。
因應對策與氣候韌性評估
根據分析結果,本行臺灣營運據點之實體風險暴險情形皆不重大,惟為確實掌控實體風險之衝擊,各營業據點仍已建立應對計畫與防災作業流程,以及資料備援準備,可確保將短期天然災害所帶來的破壞降至最低,並維護災後營運。
供應商據點評估
本行分別採用RCP 8.5及RCP 2.6作為風險衝擊之假設情境,並綜合考量淹水潛勢 與坡地危害風險,將氣候敏感度設定為高、中、低三種等級。氣候敏感度越高則代 表越容易受到氣候災害威脅,藉此針對2025年本行臺灣地區258個供應商在世紀中 (2036~2065年)的暴險情形進行分析。
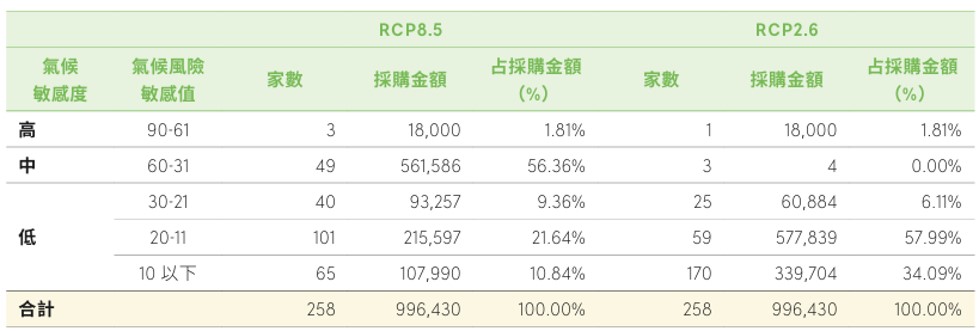
供應商據點分析結果
經由模擬情境評估,在RCP8.5的情境下,本行的合作供應商的氣候敏感度以中、低度為主,合計共258家,占2025年整體採購金額的98.19%;具高度氣候敏感度的單 位僅有3家,占總採購金額約1.81%。
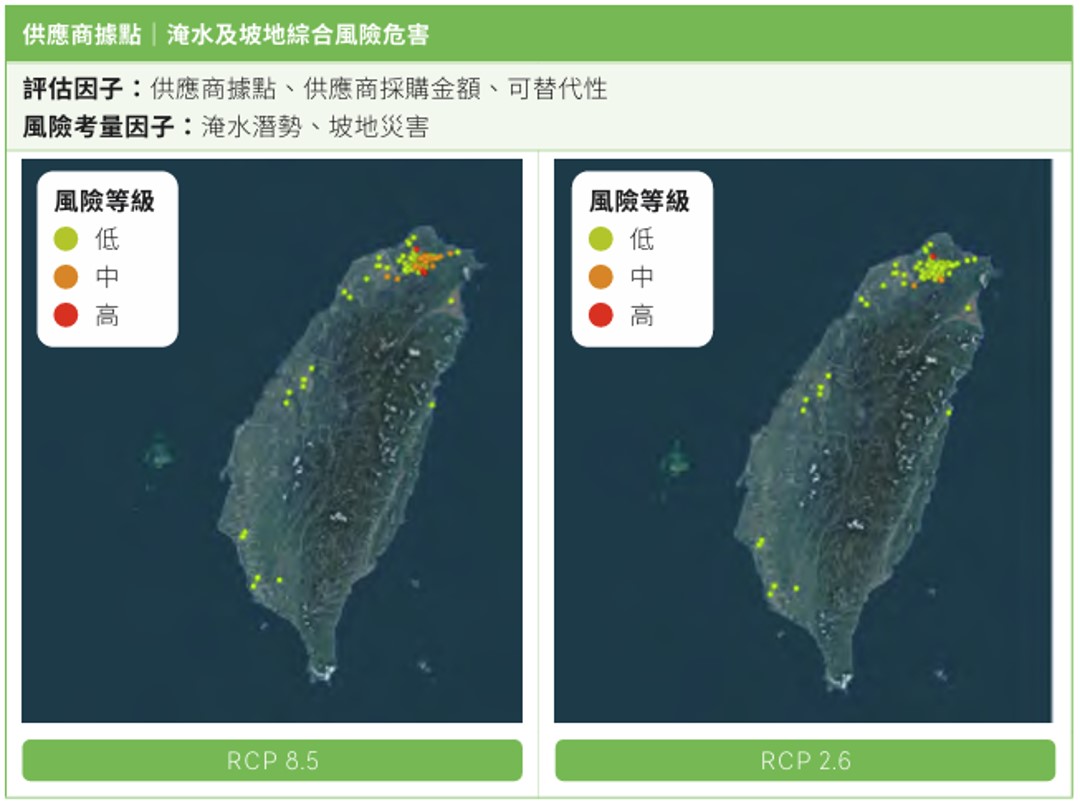
註:情境假設採用我國國家災害防救科技中心於氣候變遷災害風險調適平台發布的淹水潛勢評估圖資,該圖資已將我國降雨型態、地形走勢與淹水潛勢納入模擬與考量。
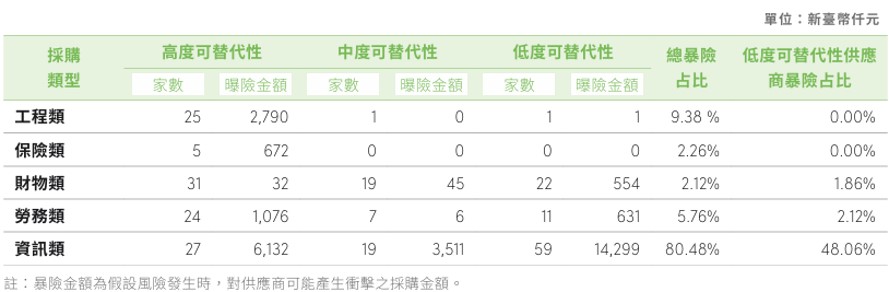
另外為瞭解實體風險對供應商之風險衝擊,本行進一步評估在RCP 8.5情境下,各類型供應商受實體風險 影響之情形。本行針對各供應商進行可替代性分析,分別定義高度可替代性(1個月內可找到其他供應商)、 中度可替代性(3個月內可找到其他供應商)、低度可替代性(6個月以上才能找到其他供應商)三個等級; 其中屬於低度可替代性的廠商類別主要集中在工程類與勞務類供應商,暴險占比總計達48.06%。
本行工程類與勞務類廠商多為長期合作對象,雖同類型廠商並非稀少或難以尋找,但基於配合默契與作業延 續性之考量,多數仍歸類為低度可替代性,故其占比較高。惟經檢視該類供應商的氣候風險敏感值,主要落 在中度至低度區間。綜合內部評估,顯示本行受供應商風險衝擊之影響程度仍屬有限。
另為強化應變能力,本行已針對低度可替代性供應商建立潛在合作廠商清單,以因應突發氣候災害可能導致的供應中斷風險,確保可迅速接洽並展開合作。
因應對策與氣候韌性評估
另為強化應變能力,本行已針對低度可替代性供應商建立潛在 合作廠商清單,以因應突發氣候災害可能導致的供應中斷風 險,確保可迅速接洽並展開合作。 雖目前評估供應鏈對本行營運之影響甚微,本行仍將持續關注 供應商供貨之穩定度,並適時開發新供應商,以提高替代性。 此外,為提升供應商的氣候風險準備度,本行未來將舉辦供應 商大會,宣導氣候風險相關防範措施與救災知識,並建議高風 險供應商設置防洪設備。
授信與投資部位分析
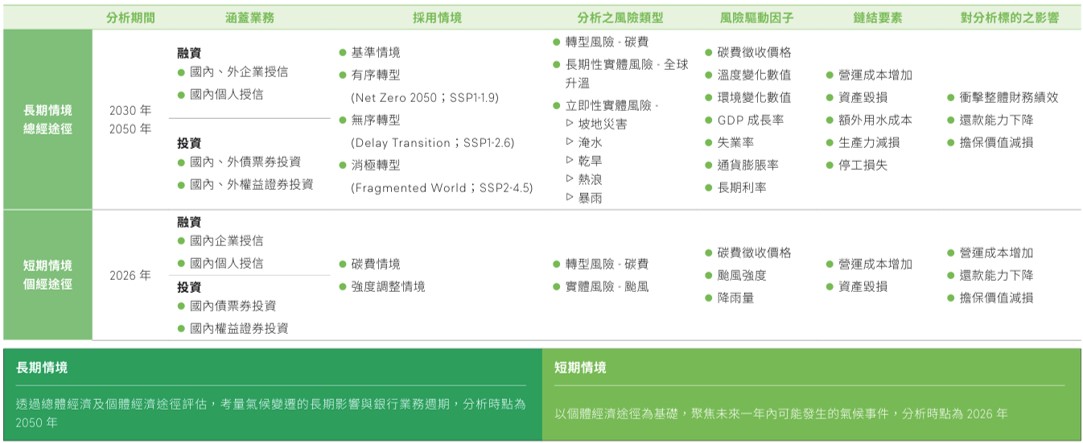
為客觀評估並持續追蹤氣候變遷風險對業務與營運的影響,本行依循《本國銀行辦理氣候變遷情境分析作業規畫》(以下簡稱 「作業規畫」),針對2025年底國內外授信、票債券及股權投資 等銀行簿部位 3,分析其長期及短期在不同氣候情境下可能面臨 的風險衝擊。
本行參照作業規畫的方法學,採用總體經濟途徑(如GDP、銀 行放款利率、失業率、通膨率等因子)與個體經濟途徑(如營收 損失、擔保品損失、額外支出成本等因子)進行綜合分析,並結合本行的違約回收機率評估模型進行估值,藉此評估投融資客 戶在不同氣候情境下的財務韌性,進而判斷其償貸能力與擔保 品價值的變化對本行信用風險的潛在影響。
因各情境所估算之預期損失情形有其不確定性,非未來實際發生之影響,分析結果之使用及解讀上應注意其限制性
分析範圍以本行個體為基礎,包括國內外分行與國際金融業務分行(OBU)之業務。
情境分析方法與評估結果如下:
長期情境
長期情境包括基準情境、有序轉型、無序轉型及消極轉型,並採用綠色金融體系網絡(Network of Central Banks and Supervisors for Greening the Financial System, NGFS)於 2023 年發布的情境資訊作為社會經濟因子的依據。此外,參考聯合國政府間氣候變遷專門委員會(Intergovernmental Panel on Climate Change, IPCC)第六次評估報告(AR6)中的共享社會經濟途徑(Shared Socioeconomic Pathway, SSP)及代表濃度路徑(Representative Concentration Pathways, RCPs)作為環境因子的設定基礎。分析之風險類型涵蓋轉型風險與實體風險:
- 轉型風險:主要衡量碳定價對企業營收的影響,假設所有國內企業均須繳納碳費,並估算可能的營業額減損。
- 實體風險:評估極端氣候對企業財務與營運的影響,包括暴雨導致的停工損失、淹水與坡災造成的資產毀損修復成本、乾旱引發的額外用水成本,以及熱浪對生產力與企業收入的影響。
長期情境分析結果
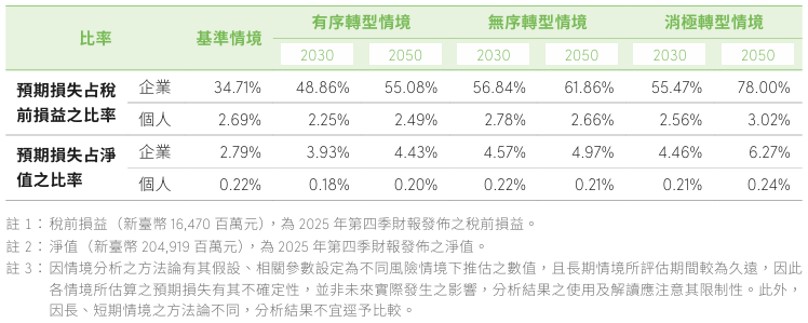
本行2050年在有序轉型、無序轉型及消極三種情境影響下,對一般企業客戶的預期損失金額分別 占基準年(2025年)淨值的4.43%、4.97%及6.27%;對個人戶的預期損失金額則分別占基準年淨 值的0.20%、0.21% 及0.24%。綜合三種情境分析結果,以2050年消極轉型之預期損失最大,企業客戶及個人戶的預期損失合計共占基準年淨值的6.51%。
短期情境
短期情境假設氣候衝擊事件不直接影響總體經濟,採用之情境包括碳費情境與強度調整情境,分析之風險類型如下:
- 轉型風險:採用碳費情境進行分析,假設與長期情境一致,著重於評估碳費對企業的短期影響。
- 實體風險:以未來全球升溫 2℃ 的大氣環境為基礎,評估未來一年若颱風事件發生,可能對企業造成之停工與資產減損損失。
- 強度調整情境:以莫拉克颱風事件為參考,根據氣候變遷情境調整統計降雨量,評估颱風帶來的風險衝擊。
短期情境分析結果
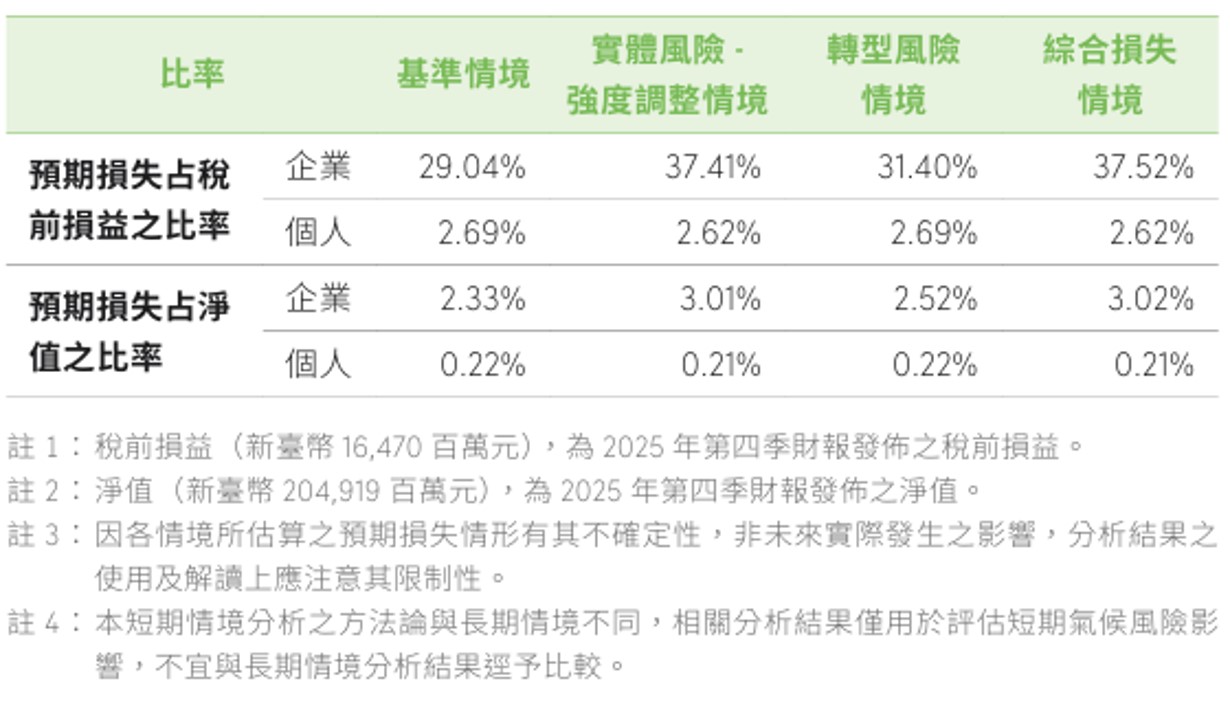
本行已依據 NGFS 情境架構,定期辦理氣候實體風險與轉型風險之情境 分析,並於不同時間尺度下評估氣候變遷對投融資資產、營運據點及財務 表現之潛在影響,作為氣候風險管理與策略規劃之重要依據。依據情境分 析結果,本行將相關風險納入授信與投資決策流程,並據以訂定綠能及 ESG 相關產業放款、數位化服務、能源使用與碳排減量等管理目標,由 各權責單位依年度計畫執行並定期追蹤。針對部分短期目標未如原訂規劃 達成之情形,本行已檢視其原因並提出改善作法,包含將相關目標納入後 續年度 KPI、強化追蹤與滾動調整管理策略,以確保持續精進氣候風險管 理與轉型行動。2025年目標及達成情形詳細資訊可參考「CH4.3目標達成情形」。
自然相關依賴與影響分析
本行身為金融機構,不僅在產業經濟發展中擔任關鍵的推 動角色,在市場環境變動的過程下,也是首當其衝受到 影響的主體。為確保金融環境穩定,並履行引領產業永 續發展之責,本行於2023年首次參考自然相關財務揭露 (Taskforce on Nature-related Financial Disclosures, TNFD)框架導入自然相關風險評估。2024年則進一步深 化評估流程,不僅擴展生態敏感區域的分析圖資,亦識 別自然相關的重大風險與機會,以期強化自然相關風險管 控,對高生態敏感地區客戶落實盡職管理,並促進價值鏈 共同實現環境、自然與經濟的永續共存。
價值鏈與自然生態交界情形評估
本行針對全臺自有營運據點、供應商據點與投融資客戶 使用農業部林業及自然保育署公告的「國土生態綠網圖 資」,並選擇「生物多樣性熱區」資料進行分析(該圖資係 依據臺灣42種哺乳類、110種鳥類、25種兩生類、48種 爬行動物,以及82種昆蟲等五大生物的分布資料進行疊 合與推估)。每個熱點以1×1公里的網格為基準,熱點區 域內各類生物族群的多樣性數量均為全臺前5%。為進一 步了解價值鏈對自然環境之影響,本行針對「區域保育軸 帶」圖資資訊進行分析(該圖資涵蓋45條區域保育軸帶, 包含丘陵、溪流、平原、海岸及離島等軸帶類型,為國內 各區域上、中、下游之破碎生態系統及優先保育地區)。 為確實了解本行價值鏈活動與生物多樣性熱區及區域保育 軸帶的距離,本行以1,000公尺為範圍,分析自有營運據 點、供應商據點及投融資客戶據點是否鄰近或座落於生物 多樣性熱區及區域保育軸帶內,分析結果如下:
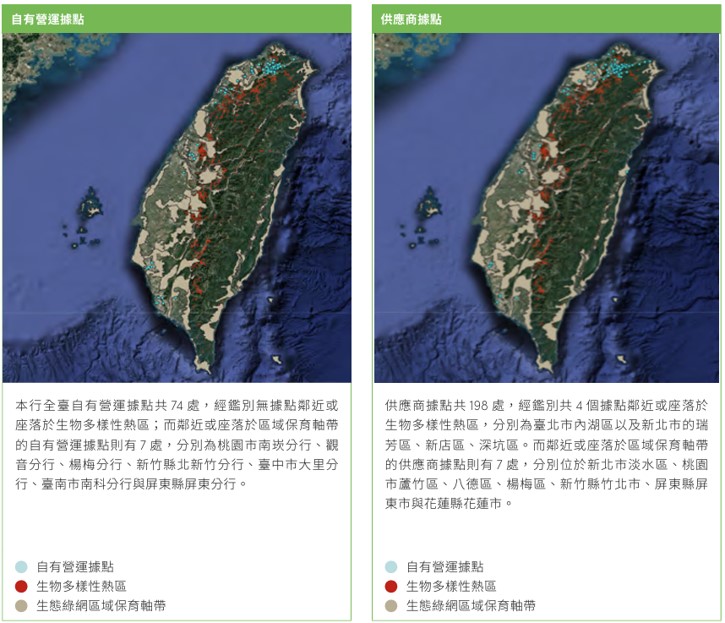
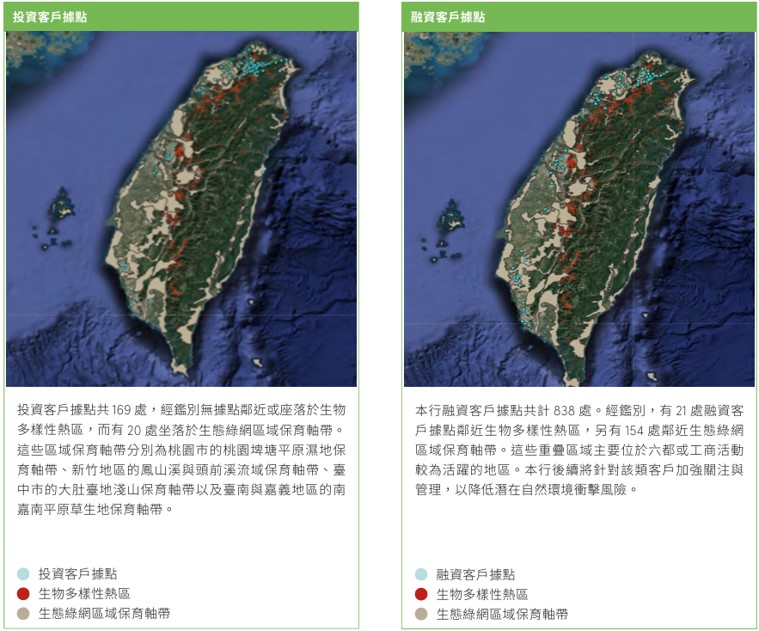
綜合評估上述分析結果,本行自有據點、供應商據點及 投融資業務等價值鏈範圍,對自然環境皆未造成直接衝 擊。惟價值鏈據點鄰近生態敏感區域,或有部分投融資 客戶屬於TNFD定義之自然敏感性產業,仍須優先關 注與加強管理。
自然風險管理績效
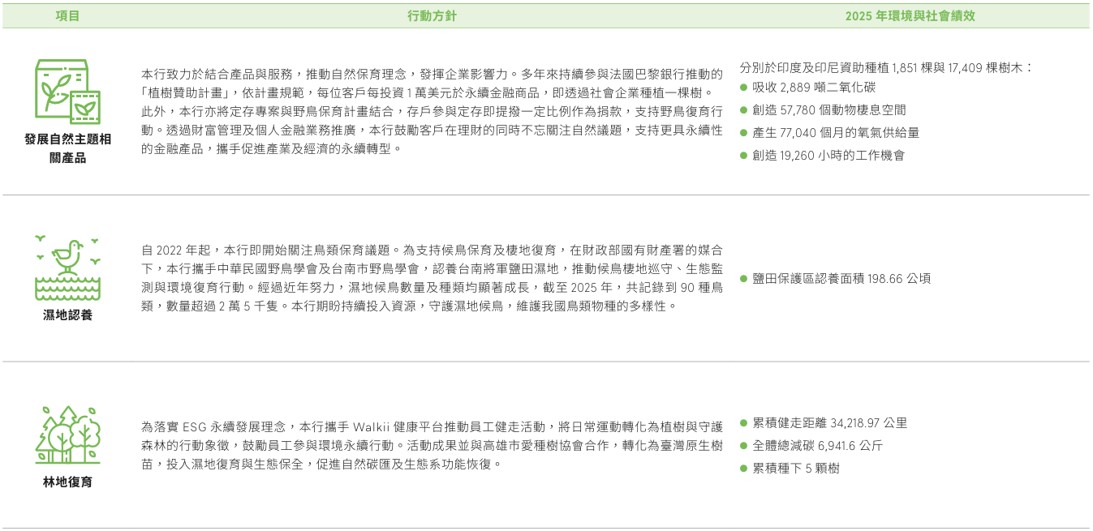
為強化對自然相關議題之衝擊管理,本行已針對各個價值鏈範圍採取相關行動措施,藉此降低環境負載,維護生態系統的完整性。本行近年亦積極推動「公益參與」、「發展自然 主題相關產品」、「濕地認養」、「林地復育」等與自然相關的行動方針,期許透過多元方式推動自然生態復育行動,促進環境永續。2025年,各項行動方針的執行績效如下:
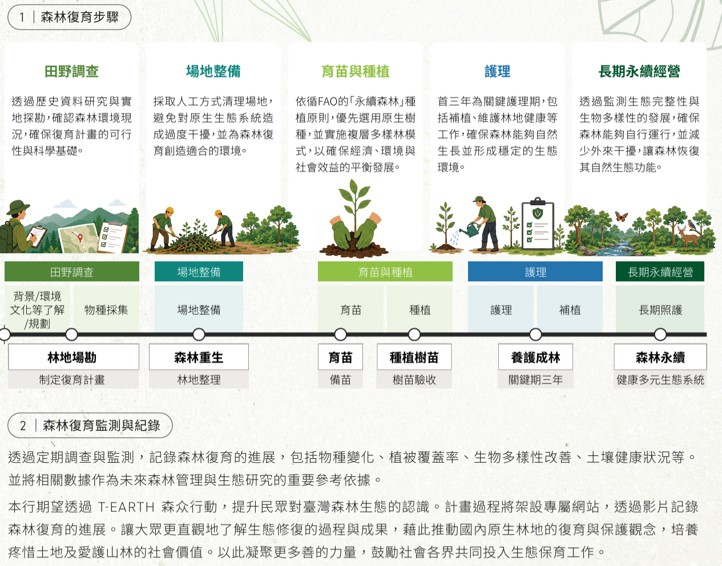
上海商銀攜手綠色公益基金會 推動T-EARTH森众行動
森林是地球生態系統的基石,提供無數物種的棲息環 境,在氣候變遷加劇與生態系統遭受嚴重破壞的今 日,森林復育不僅是恢復綠地,更是保護生物多樣 性、維持生態平衡的重要舉措。本行與財團法人綠色 公益基金會攜手,透過勸募計畫之推廣,落實企業責 任與公益精神,共同為環境永續盡一份心力。本計畫 的推行將有助於實現聯合國永續發展目標(SDGs), 為全球環境永續發展貢獻力量。
計畫內容與執行方式
本計畫的目標是透過森林復育提升生態系統的恢復 力,預計將針對目前已荒廢的非農業使用、人為和自 然造成的退化性森林,以及嚴重退化的土地進行復 育。復育過程採用自然解決方案(NbS)指導原則, 並依循聯合國糧農組織(FAO)提倡的「輔助自然再 生」工法,確保林地與樹種復原過程兼顧生態平衡與 永續。
整合式風險管理體系
本行已建立整合式的風險管理架構,依據《風險管理政策》,將市場、信用、國家、作業、資產負債及氣候變遷 等重要風險項目納入管控,並將氣候風險與國際ESG趨 勢及年度重大性分析結果納入辨識與管理流程,並持續 研擬新興風險的因應措施與監控機制,以強化整體風險 管理效能。
在風險管理架構上,本行以董事會為最高風險決策單位,下設風險管理委員會統籌全行風險管理事宜,並由 總經理督導風險管理處,負責獨立執行風險管理工作。 各業務管理單位亦設置專責風險管理人員,負責辨識與 控管所屬業務之相關風險(風險管理架構及權責說明詳 見「2.4 風險管理」)。
為進一步強化氣候及自然相關風險管理,本行亦修訂 《自然與氣候風險管理準則》,明定各單位應將氣候及自 然相關風險納入管理與評估流程。並依「內部控制三道 防線實務守則」針對重要氣候風險執行氣候變遷情境分 析,藉此評估潛在財務與營運衝擊,以持續追蹤與管理 風險,提升本行整體韌性
價值鏈風險管理
- 自有據點管理 2025 上海商業儲蓄銀行 永續報告書 本行每年進行ISO 50001能源管理系統及ISO 46001水資源管理系統的外部驗證,並依循管理系統流程,定期收 集能源與水資源相關的外部與內部議題、內外部溝通資料及會議紀錄,作為風險與機會評估之依據。透過規劃與 執行相關措施,確保達成能水資源管理系統之預期成果,並妥善分配必要的人力及財務資源,以持續推動能水資 源管理系統的持續改善,如期達成本行之SBT減碳目標。
- 供應商管理 本行已導入ISO 20400永續採購指引,落實永續採購理念,並透過ESG自評問卷及供應商風險鑑別流程,評估供 應商對自然生態及大氣環境的潛在影響,進而避免與可能對自然環境造成重大負面影響的供應商合作。同時本行 亦定期舉辦ESG論壇並邀請供應商參與,積極向合作廠商及其他利害關係人宣導自然保育的重要性及相關理念, 深化永續發展共識。
- 投融資業務管理 本行已訂定《責任投資辦法》、《責任授信準則》,並另行制定《永續連結授信要點》、《赤道原則授信規範》、《氣 候及自然相關風險投資管理辦法》及《永續發展議合辦法》等管理規範。明定業務單位於投融資業務徵審階段, 須納入氣候及自然因子等ESG風險進行評估,並依據負面清單及本行去碳化目標,篩選禁止承作或屬高爭議性的產業。 針對曾涉及ESG爭議之客戶,業務單位應審慎考量其風險評估結果、改善現況或改善計畫之制定情形;若屬高碳 排企業,則須洽其提出節能減碳措施,並於定期覆審時,持續追蹤客戶是否依約改善潛在風險及提升永續相關表 現,及監控碳排放變化情形。倘若客戶違反ESG承諾或核貸條件,應洽其提出具體改善方案,並定期追蹤其改善 成效,確保發展投融資業務時不對大氣環境與自然資本造成重大衝擊。(責任投融資及永續倡議績效詳見「3.1永續 金融」
指標與目標
為展現對永續經營與淨零轉型的堅定承諾,本行全面盤點所有營運據點的溫室氣體排放量,並整合投融資客戶的碳排數據,設定符合《巴黎協定》的減碳目標。2024年9月,本行正式向科學基礎減量目標倡議組織(Science-Based Targets Initiative, SBTi)提交目標驗證申請,並於2025年1月順利通過驗證。為落實減碳路徑,本行已制定涵蓋海外子公司的減碳計畫,展現對永續發展的承諾,並以穩健步伐持續減碳。
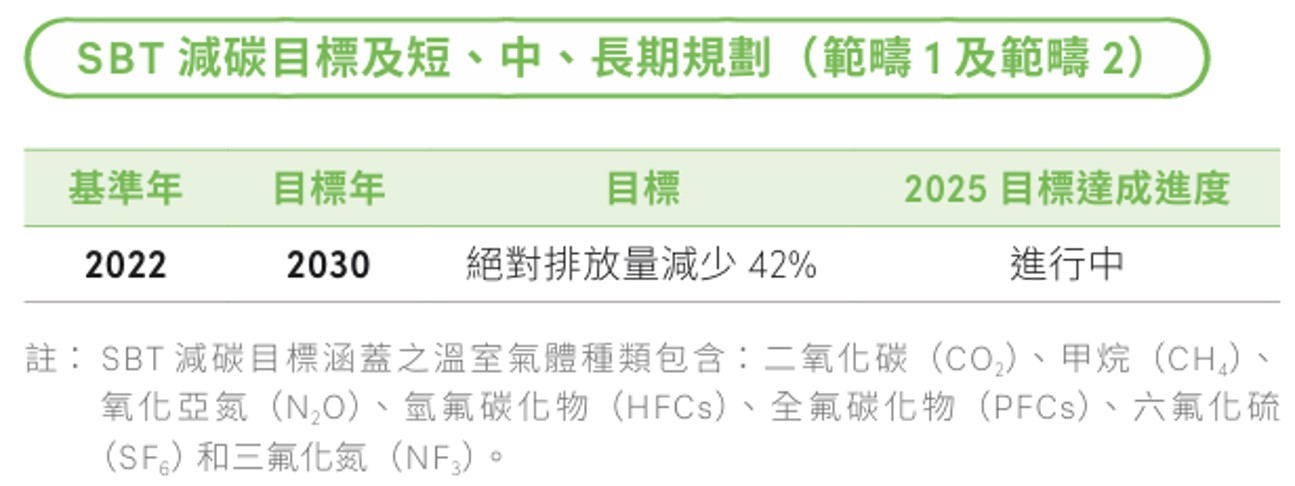
本行已導入溫室氣體盤查制度及環境、能源、水資源相關的ISO 管理系統,並維持管理流程的標準化,有效執行減碳行動。短期內,本行以設備汰換作為主要減量策略,透過引進高效節能設備、採用油電混合車或電動車取代傳統燃油車輛等方式,降低營運過程碳排放量。長期而言,本行將透過落實能資源管理目標,持續追蹤並優化減碳措施,同時逐步提升再生能源採購量與碳權抵換比例,以確保短、中、長期減碳承諾的有效落實。
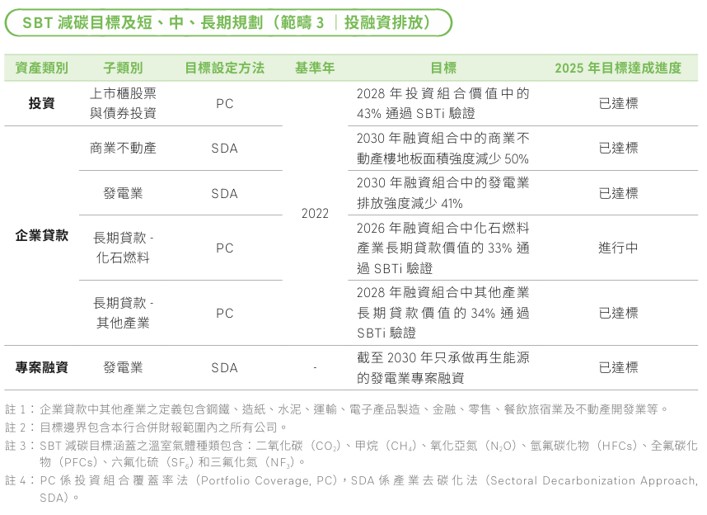
在投融資管理方面,依據《自然與氣候風險管理準則》,規範資產負債管理委員會應定期檢視授信及投資 組合,確保氣候及自然變遷所涉財務風險,符合氣候及自然相關風險管理政策。同時積極培育氣候風險管 理專業人才,優化資訊系統與氣候數據的整合,並建立量化指標以提升管理效能。短期內,本行將與客戶 展開議合行動,針對積極參與減碳行動的客戶,提供強度減量目標的建議,或鼓勵其共同加入SBTi減碳 承諾行列。長期而言,本行將持續檢視投資結構,逐步調整資金配置,將資金從高碳排產業轉向低碳排產 業,並運用金融業的投資影響力,協助有減碳決心與意願的高碳排企業逐步實現低碳轉型。此外,在融資方面,本行將透過提高還款利率,提升高碳排產業的融資門檻。對於經溝通後仍無減碳意願的客戶,則採 取不續貸的策略,以實際行動推進業務的低碳轉型。
本行深知淨零轉型並非單一企業即可完成,而是一項需要產業鏈共同努力的長期目標。透過強化自身減碳 管理、調整投融資策略與推動價值鏈轉型,本行將持續為永續發展貢獻力量,並攜手客戶與社會各界,共 同邁向低碳未來。
環境與能源管理機制
本行已導入 ISO 14001 環境管理系統、ISO 50001 能源管理系統,以及 ISO 46001 水資源效率管理系統等國際標準,並訂定《環境安全衛生及能水資源政策》,推動各項自發性之行動措施與改善方案。以制度化管理方針降低能源及水資源的耗用並減少廢棄物產生,實踐對環境友善之責任。
透過依循PDCA流程,定期蒐研法規及內外部利害關係人的意見,鑑別對本行影響重大之環境與能源風險與機會,並持續改善環境與能源績效。
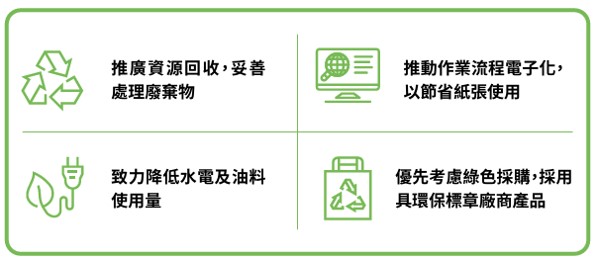
因本行屬金融服務業,營運活動對環境之影響,在資源耗用方面主要為紙張,經透過推廣電子表單、會議導入無紙化及紙張再利用分類等政策,紙張用量已有效降低。在直接及間接能源、資源耗用方面,主要為水、電及公務汽車用油等,透過採購節能設備、改善燈具照度、裝設開燈時數控制器、通道照明、冷氣空調限時使用、調整水流流量,以及公務車之使用管理與定期保養等政策,降低對環境之影響。並依環境相關法規,適切保護自然環境,於執行營運活動及內部管理時,致力提升各項資源之利用效率。
溫室氣體排放管理
本行依循ISO 14064-1 國際標準進行溫室氣體盤查,組織邊界設定方法使用營運控制法,排放量 計算方式則採用排放係數法。係數引用來源為環境部2024年2月5日公告溫室氣體排放係數、 能源局公告之電力排放係數等。 為實現永續營運理念與落實穩健減碳,本行以2022年為基準年,設定至2030年絕對排放量需減 少42%的目標。2025年度的範疇1排放量與2024年相近;範疇2排放量則較2024年減少7.16%。 2025 年範疇1及範疇2每百萬營收排放量為0.1476 tCO2e,較上年度減少8.09%。
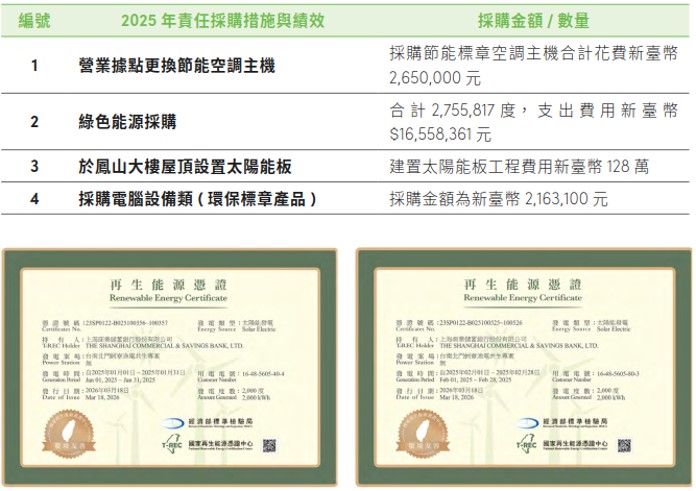
綠能轉型新里程:再生能源佔比突破 10% 本行積極落實環境永續發展,透過能源轉型展現減碳決心。目前全行再生能源使用量已達 2,755,817 度,占全行總用電量 10.48%,相當於成功減少了約 1,306.2573 tCO2 e的碳排放量(以台 灣區電力排碳係數計算)。
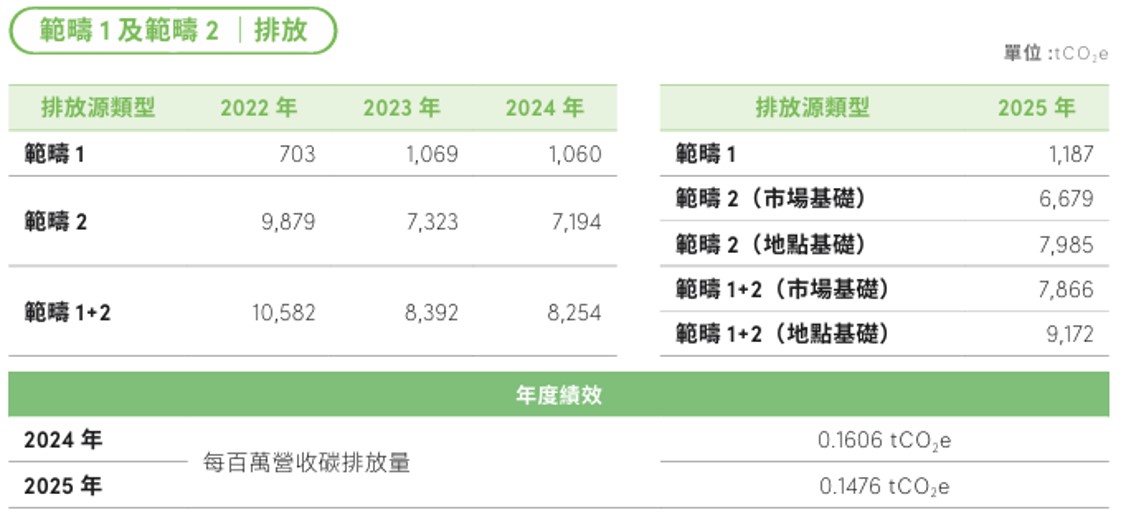
註1:2022-2025年採IPCC第六次評估報告。
註2:臺灣區電力排碳係數採用經濟部能源局公告之2025年電力排碳係數,其他區係數採用當地排碳係數或Ecoinvent環 境資料庫各區數據。
註3:電力以外其餘排放係數係主要參考行政院環境部2024年公告之《溫室氣體排放係數管理表》,蒸汽溫室氣體排放係 數採用Ecoinvent環境資料庫。
註4:溫室氣體排放量盤查係採「營運控制法」,統計氣體範疇包含CO2、CH4、N2 O、HFCs、PFCs、SF6、NF3。
註5:2025年度上海商業儲蓄銀行所有臺灣據點的溫室氣體排放資訊皆已通過第三方查證,並在2026年5月通過SGS公 司驗證,取得ISO 14064-1:2018溫室氣體查整聲明書。查證聲明書的涵蓋期間為2025年01月01日至12月31日。
註6:資料統計涵蓋本行在臺灣地區之營業據點、海外分行及海外辦事處(共91個據點)。
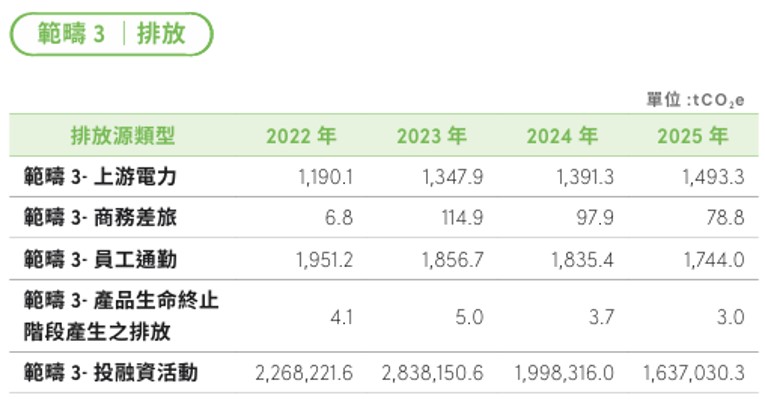
註1:暖化潛勢值(GWP)採2021年IPCC第六次評估報告。
註2:上游電力排碳係數採用產品碳足跡資訊網-電力間接碳足跡(2021)。
註3:員工通勤及商務差旅之排放係數,國內採用產品碳足跡資訊網及環境部「臺灣地區車 輛生命週期評估」研究計畫,國外採用Ecoinvent環境資料庫各區係數,統計含國內 外員工。
註4:產品生命終止階段產生之排放係採用本行的2023年信用卡碳足跡報告(有效期間至 2028年2月15日)。
註5:投融資活動排放參照PCAF方法論進行盤點與計算。
註6:資料統計涵蓋本行在臺灣地區之營業據點、海外分行及海外辦事處(共91個據點)。 註7: 除與投融資活動相關的排放外,上海商業儲蓄銀行所有臺灣據點之2025年度範疇 3溫室氣體排放資訊,已於2026年5月通過SGS第三方查證,並取得ISO 14064 1:2018溫室氣體查證聲明書,涵蓋期間為2025年1月1日至12月31日。
範疇3|投融資排放
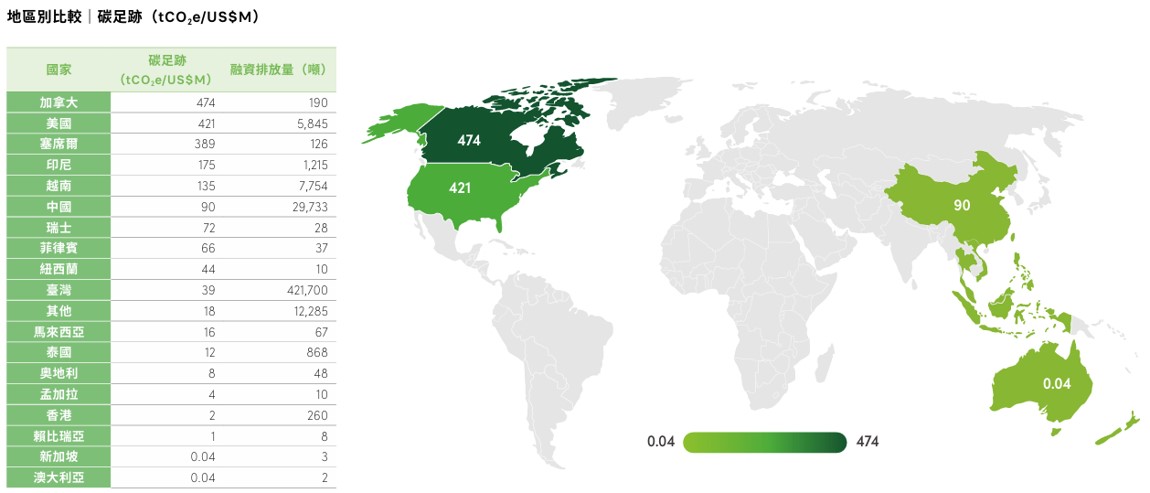
本行採用碳核算金融聯盟(Partnership for Carbon Accounting Financials, PCAF)的方法學計算投融資組合碳排放量。2025年投融資 組合之總碳排放量為1,637,030.27公噸CO2e;投融資組合之碳足跡為1.68 公噸CO2e/新臺幣百萬元(約等於52.77公噸CO2e/百萬美元)。大部分 資產類別碳足跡從2022年至2025年呈現下降趨勢,本行將持續追蹤投 融資組合碳排放情形,並透過議合方式協助投融資對象進行低碳轉型。
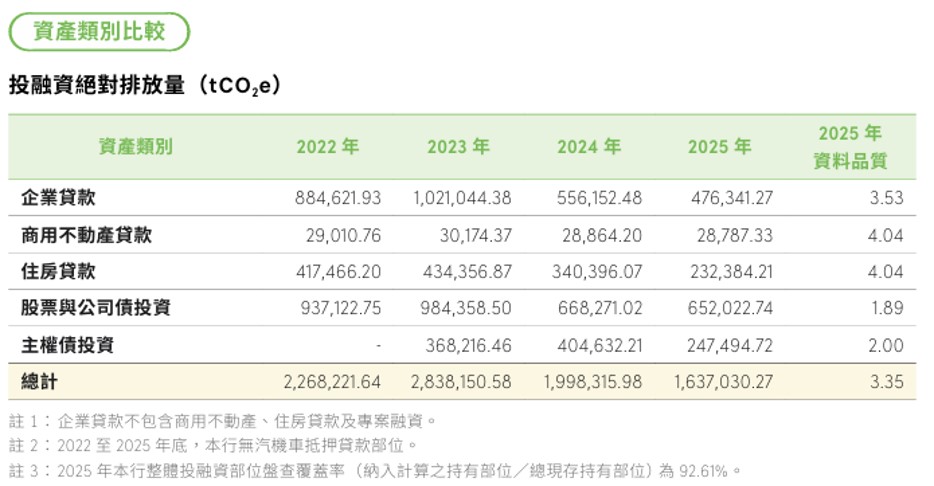
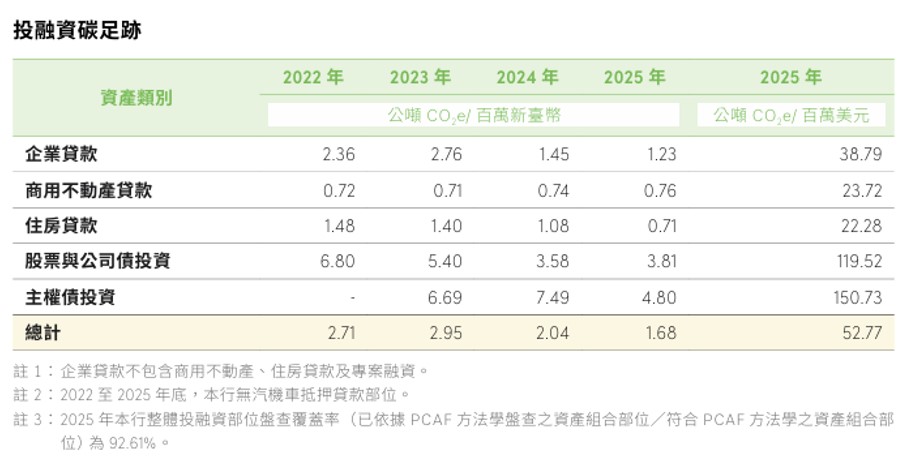
產業別比較
2025 年依產業別呈現1之投融資組合碳排放量結果,其中絕對碳排放量前三名依序為「發電業/石油煉製業(31.18%)」、「水泥工業(15.44%)」 2以及「化學工業(9.08 %)」。 若進一步分析投融資組合之碳足跡,則碳足跡最高者為「水泥工業」,次高為「發電業/石油煉製業」,第三則為「化學工業」,分別為1,877.65、570.11以及469.83tCO2 e/百萬 美元。
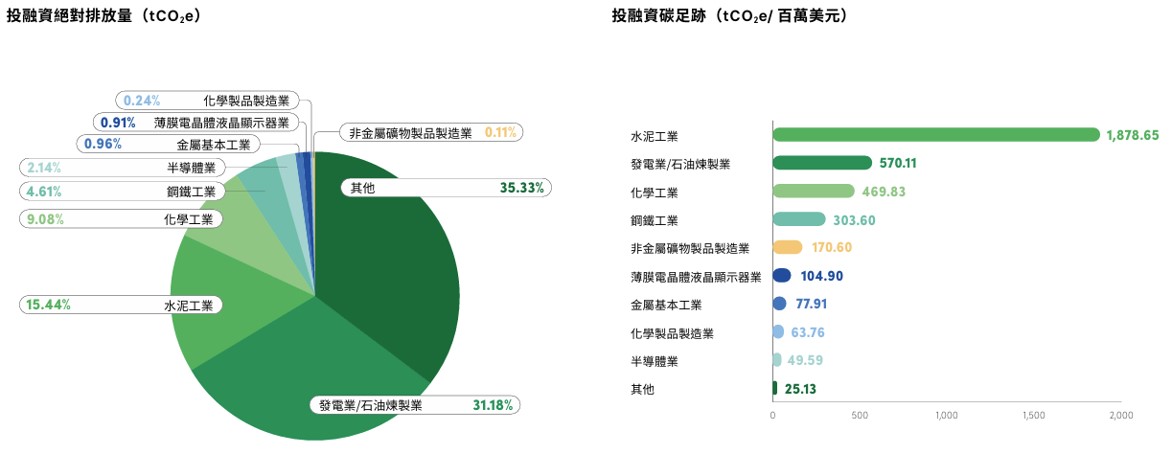
註1:依產業別劃分的財務碳排放資訊僅涵蓋股權投資、公司債投資,及企業貸款等資產部位
註2:本段內文的溫室氣體絕對排放量排序不計入其他產業之總合
規避排放量
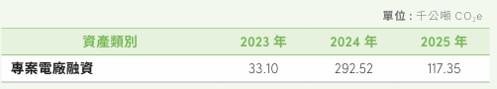
本行亦依據PCAF定義,將資金用途明確之授信,如風力發電或太陽能發電建設或運營專案納入專案融資類別,並以年底部位為基準,計算太陽能及風力發電廠等再生能源發電案的年度已規避排放量(Annual Avoided Emissions)。以下為近三年專案電廠融資數據,未來本行亦將持續擴大再生能源電廠融資,為推動發電業減碳盡一份心力。
能源管理
本行各營運據點能源消耗以外購電力及公務車汽油燃料為主,2025年全行能源消 耗量為65,802GJ,較2024年65,275GJ 增加527GJ,約成長0.8%。人均耗能則為 22.85GJ,較上年度22.59GJ 增加1.2%。
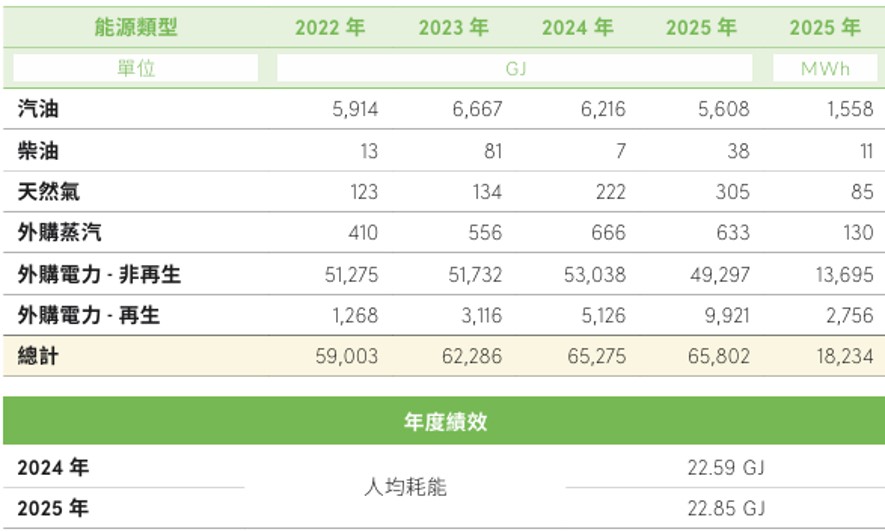
註1:能量單位換算以1 cal=4.184 J計算、1GJ=0.2778 MWh
註2:臺灣據點之車用汽油、柴油、天然氣以環境部事業溫室氣體排放量資訊平台公告之2025年度車用汽油、 柴油及天然氣之熱值進行計算,係數分別為7,586kcal/L、8,636kcal/L、8,067 kcal/m3
註3:越南、印尼與泰國等據點之車用汽油分別是依據Greenhouse gas reporting: conversion factors 2024、《 Indonesia: Fuels: Diesel And Gasoline》 及《The Comparison of Fuel Consumption for Small Gasoline Engine Fuelled by Commercial Gasoline Fuel in Thailand on Different Conditions》 發布之熱值進行計算。熱值係數分別為 33.61 MJ/L、33.264 MJ/L、31.48 MJ/L
註4:中國地區之車用汽油是依據《車用汽油國家標準GB 17930-2016》:密度720~775 kg/m3,取平均747.5 kg/m3、《綜合能耗計算通則GB/T 2589-2020》:熱值10,300 kcal/kg,進行計算,熱值係數為7,699 kcal/ L;外購蒸汽是依據《綜合能耗計算通則GB/T2589-2008》公告之熱值進行計算,熱值係數為3,763 MJ/噸; 天然氣是依據《綜合能耗計算通則GB/T2589-2020》公告之熱值進行計算,熱值係數為35.61 MJ/m3
註5:香港天然氣依照Towngas帳單熱值48兆焦耳(MJ)/度、新加坡天然氣依照City Energy Handbook on Gas Supply 熱值 38.3MJ/m3
註6:海外及臺灣地區外購電力熱值係數為3,600 GJ/百萬度
註7:外購再生電力係採直接購買,2025年度共購入2,853張憑證,合計2,755,817度
註8:資料統計涵蓋本行在臺灣地區之營業據點、海外分行及海外辦事處(共91個據點)。
水資源管理
各辦公大樓及服務據點用水提供員工及部分客戶使用,對水源並未有直接影響,使用 過後之生活污水則排至污水下水道,透過管網收集至污水處理廠進行處理,未造成其 他地面水體污染。此外,本行針對廁所用水及其他用水設備也已採購節水設施,使用 具有省水認證標章之產品。為強化用水管理,更已導入ISO 46001水資源效率管理系 統,透過用水活動分析,鑑別具有節水潛力的設施區域,並進行出水量的調整。2025 年度全行取水量共71.5百萬公升,較2024年69.1百萬公升增加2.4百萬公升,人均 取水量為2.48萬公升,較上年度增加0.09萬公升,增幅約為3.8%,主因為新總行大 樓增設員工餐廳,導致用水量增加。
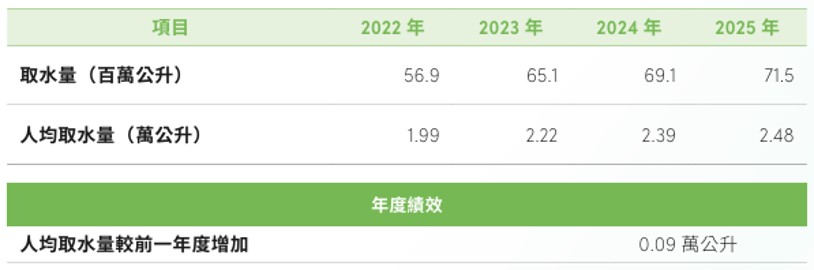
註1:本行依WRI Aqueduct對水資源壓力進行評估,因臺灣非屬水資源壓力區域,因此認定本行未有從水 資源壓力區域取水。
註2:依據《自來水水質標準》推算,本行所取得之水可歸類為淡水。
註3:資料統計涵蓋本行在臺灣地區之營業據點、海外分行及海外辦事處(共91個據點)。
註4:上海商銀取用水源100%來自第三方的水-臺灣自來水公司,無取用來自地下水或其它方式供應之 水源。
廢棄物管理
本行因產業性質為金融業,廢棄物以一般非有害廢棄物為主。本行內部鼓勵員工落實 垃圾分類,目前總行大樓與各分行平時皆有資源回收專區將廢棄物進行分類,廢棄物 清除作業皆委託具備合法資格之環保資源回收業者辦理,並依其性質分別採回收再利 用、焚化或最終掩埋等方式進行離場處理。因此,本行營運過程所產生廢棄物未對環 境造成嚴重污染。2025年度全行廢棄物總量共172公噸,較2024年減少19公噸,不 可回收廢棄物量共72公噸,2025年廢棄物總量減少9.95%。
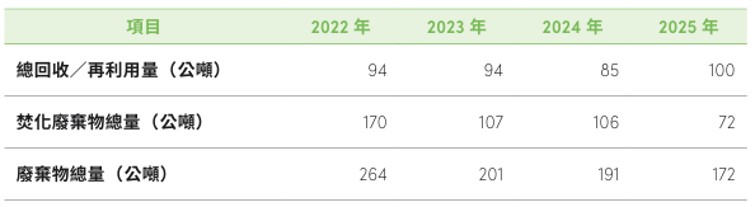
註1:2025年目標為人均不可回收廢棄物量較上年度減少3%。
註2:非有害廢棄物再使用方式,僅進行回收/再利用與焚化,無再利用、堆肥、再生利用、深井注入、掩埋、現址儲存等。
註3:資料統計涵蓋本行在臺灣地區之營業據點、海外分行及海外辦事處(共91個據點)。
綠色營運
電子帳單與無紙化服務
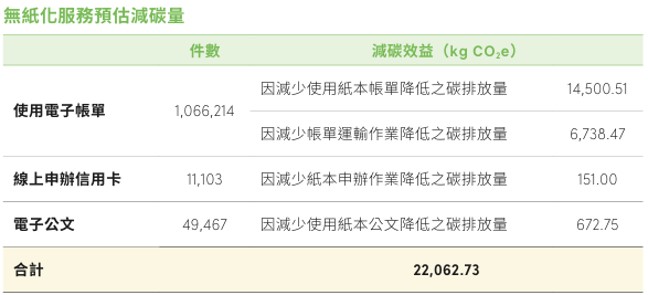
本行持續鼓勵客戶線上申請信用卡,客戶於線上申請小小兵卡即可三年免年費,以節 省紙張消耗達到減碳目的。2025年全年度,客戶線上申請信用卡的比率約66.67%, 申請件數共11,103件。按每件申請書約需耗用2張A4紙計算,線上申請信用卡服務 已減省22,206張紙。
本行對於客戶使用電子帳單替代紙本帳單亦不遺餘力進行推廣,2025年僅使用電子帳 單無印製紙本帳單之客戶數達160位,全年產出之電子帳單數共1,066,214份。以每份 帳單及信封約需耗用2張A4紙計算,此類客戶合計已減省下至少2,132,428張紙。
此外,2025年電子公文共49,467筆,以每份公文約需耗用2張A4 紙計算,亦可減 少約672.75 公斤的二氧化碳排放量。
依據行政院環境部臺灣產品碳足跡資訊網公告資訊,一張A4紙排碳量為0.0068公 斤。另依政府間氣候變化專門委員會(IPCC)建議之估算方法,每運送一件實體帳單 產生約0.0068公斤二氧化碳排放。因此2025年度本行因無紙化作業減少之紙張、信 封材料與帳單寄送作業,合計可減少相當於22,062.73公斤之二氧化碳排放量。
內部碳定價與授信客戶碳費風險評估
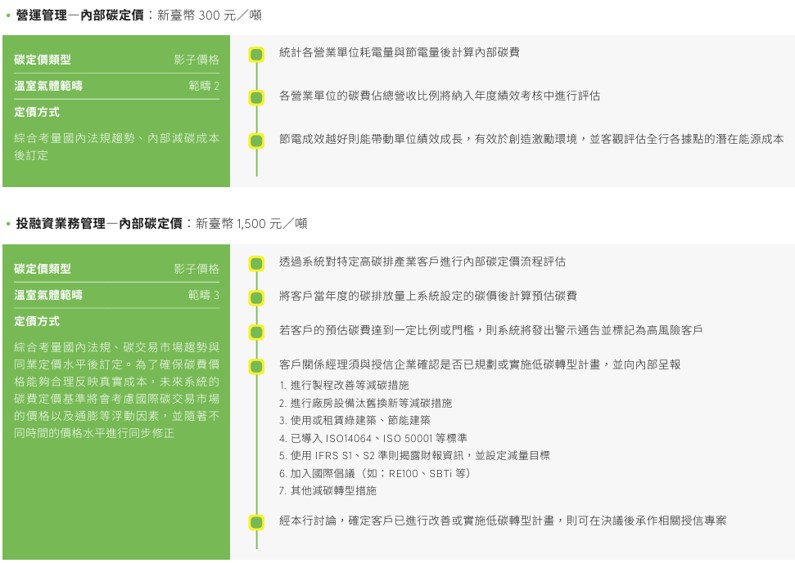
為了降低組織碳排放,本行已著手規劃內部碳定價制度,並開發碳費風險評估系統。透過碳定價的導入,將潛在的碳成本反映在本行的投融資去碳化策略,以及各分行據點的節能措施中,藉此激勵同仁落實環境永續行動,同時作為管理投融資風險的機制。
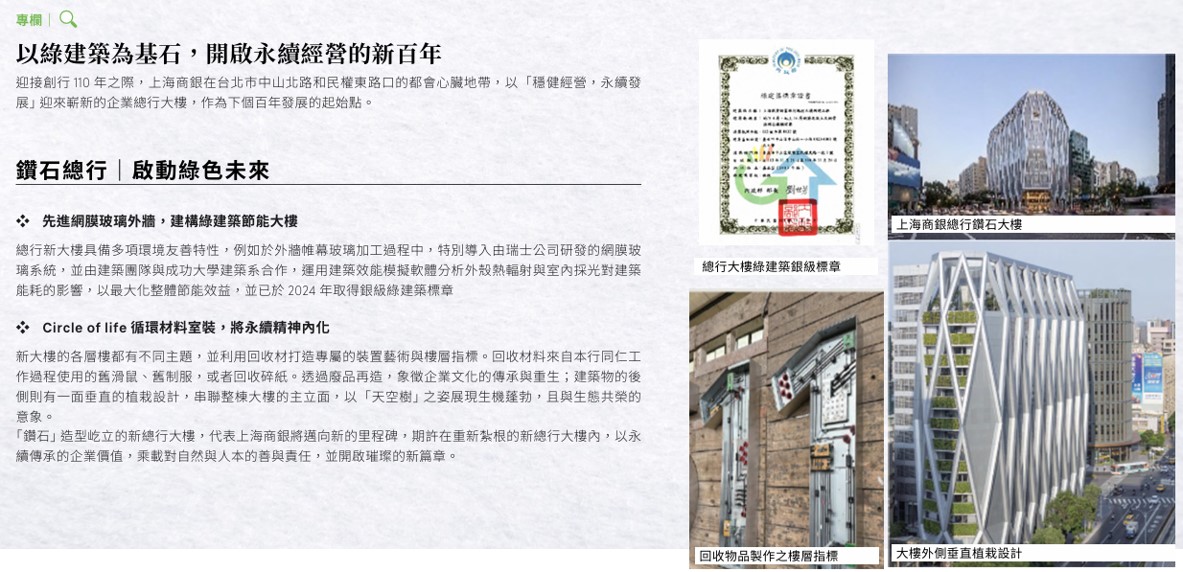
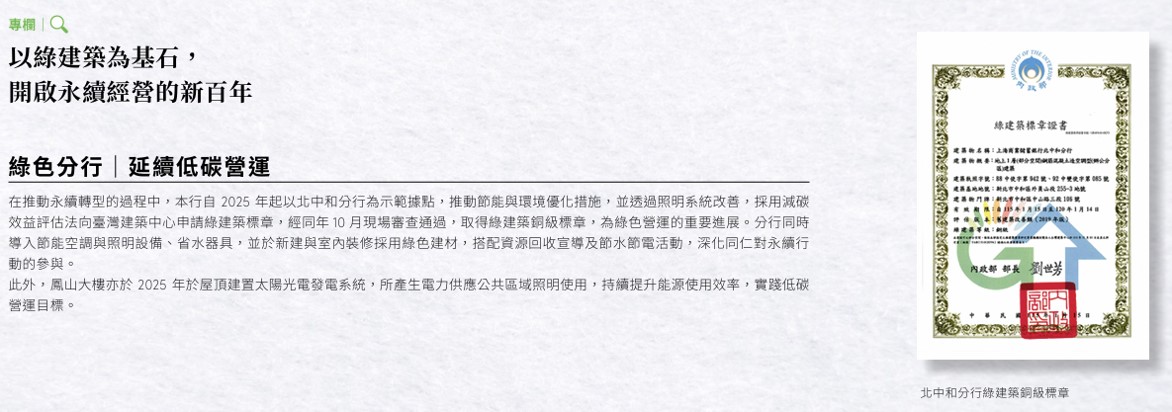
專欄:以綠建築為基石,開啟永續經營的新百年
永續採購與供應商管理
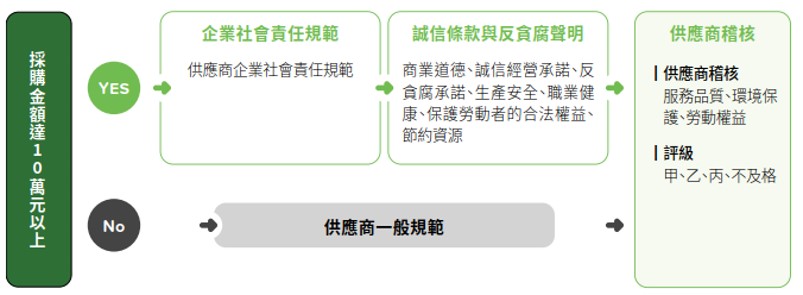
本行對於供應商之管理,除了要求供應商必須符合政府法令規範外,已制定相關規範如:《委外內部作業規範》、《外包廠商管理辦法》、《遴選受委託機構作業辦法》、《採購辦法》、《採購作業供應廠商管理細則》及《供應商企業社會責任規範》等,使契約內容不違反法令強制或禁止之事項。本行亦已在供應商合約中增訂誠信條款與反貪腐聲明,要求所有供應商認同相關聲明,確保供應商一致遵循銀行法、洗錢防制法、個人資料保護法及消費者保護法等相關法規。
在供應商管理規範上,採購金額達新臺幣10萬元以上及簽訂合約時,本行之供應商皆須提供供應商企業社會責任自評表以及供應商企業社會責任承諾書,以確認合作廠商皆無發生重大職災、環保裁罰,或違反勞動法令之情事。
本行已於 2024 年通過 ISO 20400 永續採購指南標準之驗證。透過對供應商進行永續風險評估,辨識供應鏈中潛在的環境、職業安全衛生與消費者隱私保護等風險,藉此制定符合本行營運採購階段的風險控制方式與管理策略。
同時本行也參照風險評估結果,進行供應商教育訓練、供應鏈現況調查、管理規章與供應商政策修訂和採購流程稽核等程序。經由工作方針及管理系統的轉型,將綠色採購觀念融入日常營運作業中,將永續採購理念擴展至合作供應商,以期發揮引導作用,攜手供應鏈夥伴一同助力經濟、社會和環境生態的平衡與永續發展。
本行供應商主要有財物類、勞務類、工程類、資訊類、保險類等,2025年度採購主要 為資訊和勞務類型,分別為新臺幣4.94億元與新臺幣4.32億元。本行採購供應商以 本地供應商為主,除考量產品品質與準時交期之外,並以環保節能產品為優先,如採 購LED節能標章燈具、FSC認證之影印紙張、具節能標章之電腦與螢幕等,2025年 度相關採購金額共約新臺幣2,000萬元,約占年度總採購金額的2%。其中包含再生 能源逾275.58萬度,占全行用電量之10.48%,合計取得再生能源憑證2,853張。未來 本行將持續提升採購環保節能產品所占之比例,期透過綠色採購,讓綠色消費市場更 為成長,以創造綠色效益,進一步擴大執行節能減碳作為。